बिना Loan के CIBIL Score बन सकता है? NA/NH का मतलब और क्रेडिट हिस्ट्री बनाने के तरीके
Written By Dilshad AhmadPublished: 19 October 2026 • 11:14 PM IST
बिना Loan के CIBIL Score बन सकता है? जानें NA/NH का मतलब
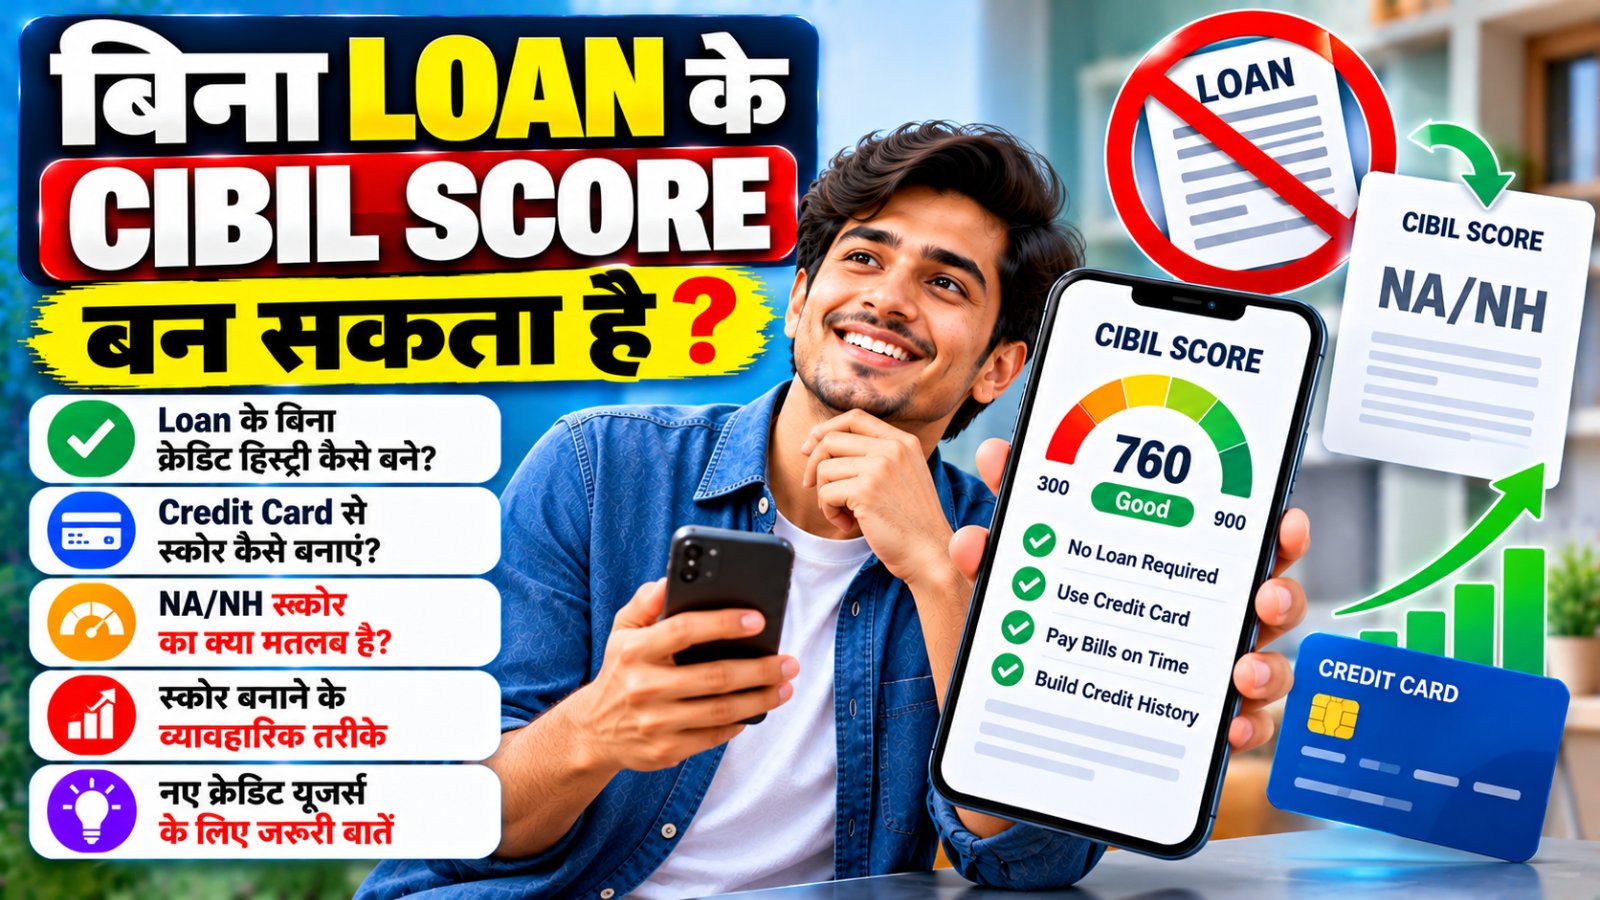
अगर आपने कभी Loan या Credit Card नहीं लिया है, तो आपकी क्रेडिट रिपोर्ट में पर्याप्त जानकारी उपलब्ध न होने के कारण CIBIL Score दिखाई नहीं दे सकता। इसका मतलब यह जरूरी नहीं कि आपका स्कोर खराब है।
पहली बार क्रेडिट लेने वाले लोगों के मन में अक्सर सवाल होता है कि क्या बिना किसी पुराने लोन के क्रेडिट स्कोर बनाया जा सकता है। इसका जवाब समझने के लिए क्रेडिट हिस्ट्री, NA/NH और जिम्मेदारी से क्रेडिट इस्तेमाल करने के तरीकों को जानना जरूरी है।
क्या बिना Loan लिए CIBIL Score बन सकता है?
अगर आपने कभी किसी प्रकार का क्रेडिट इस्तेमाल नहीं किया है, तो क्रेडिट ब्यूरो के पास आपका स्कोर निर्धारित करने के लिए पर्याप्त जानकारी नहीं हो सकती। ऐसे में रिपोर्ट में NA या NH जैसा संकेत दिखाई दे सकता है। क्रेडिट स्कोर आमतौर पर रिपोर्ट किए गए क्रेडिट खातों और उनके भुगतान व्यवहार जैसी जानकारी पर आधारित होता है। इसलिए केवल बैंक में बचत खाता होना या नियमित रूप से पैसे जमा करना अपने आप में CIBIL Score बनने की गारंटी नहीं देता।
NA और NH का मतलब क्या है?
| संकेत | सामान्य अर्थ |
|---|---|
| NA | स्कोर उपलब्ध नहीं हो सकता या स्कोर दिखाने के लिए पर्याप्त उपयुक्त जानकारी नहीं हो सकती। |
| NH | क्रेडिट हिस्ट्री नहीं है या स्कोर की गणना के लिए पर्याप्त क्रेडिट गतिविधि उपलब्ध नहीं है। |
इन संकेतों का सटीक अर्थ रिपोर्ट और संबंधित क्रेडिट ब्यूरो के नियमों के अनुसार समझें।
बिना Loan के क्रेडिट हिस्ट्री बनाने के विकल्प
यदि आप भविष्य में Home Loan या Car Loan के लिए तैयारी कर रहे हैं, तो क्रेडिट इतिहास बनाने के लिए जल्दबाजी में कर्ज लेना जरूरी नहीं। पहले अपनी जरूरत, खर्च करने की क्षमता और उपलब्ध विकल्पों को समझें।
1. जरूरत हो तो Credit Card पर विचार करें
यदि आपकी आय और खर्च के हिसाब से क्रेडिट कार्ड उपयोगी है और आप उसका बिल हर महीने पूरा चुका सकते हैं, तो यह क्रेडिट हिस्ट्री बनाने का एक विकल्प हो सकता है। कार्ड जारी होना और उसकी गतिविधि क्रेडिट ब्यूरो को रिपोर्ट होना जारीकर्ता के नियमों पर निर्भर करता है।
2. Secured Credit Card की जानकारी लें
कुछ बैंक या जारीकर्ता फिक्स्ड डिपॉजिट (FD) के बदले Secured Credit Card देते हैं। पात्रता, FD की शर्तें, फीस और क्रेडिट ब्यूरो को रिपोर्टिंग की प्रक्रिया पहले समझें। केवल स्कोर बनाने के लिए ऐसी सुविधा न लें, यदि उसकी जरूरत नहीं है।
3. जिम्मेदारी से क्रेडिट इस्तेमाल करें
यदि आप क्रेडिट उत्पाद लेते हैं, तो भुगतान की तारीख याद रखें, बिल समय पर चुकाएँ और अपनी क्षमता से अधिक खर्च न करें। देर से भुगतान और बकाया राशि आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकती है।
4. अपनी क्रेडिट रिपोर्ट जाँचें
समय-समय पर अपनी रिपोर्ट देखें। यदि उसमें कोई अनजान खाता, गलत बकाया या ऐसी जानकारी दिखाई दे जिसे आप पहचानते नहीं हैं, तो संबंधित क्रेडिट ब्यूरो और ऋणदाता के माध्यम से जाँच या विवाद दर्ज करने की प्रक्रिया अपनाएँ।
क्या केवल Savings Account से CIBIL Score बनता है?
आमतौर पर केवल बचत खाते में पैसे रखना, वेतन प्राप्त करना या नियमित बैंक ट्रांजैक्शन करना अपने आप क्रेडिट स्कोर बनाने के लिए पर्याप्त नहीं होता। क्रेडिट स्कोर का आधार रिपोर्ट किए गए क्रेडिट खातों और उनसे जुड़ी जानकारी पर निर्भर करता है। बचत खाता उपयोगी है, लेकिन उसे क्रेडिट हिस्ट्री के समान नहीं समझना चाहिए।
क्या CIBIL Score बनाने के लिए छोटा Loan लेना चाहिए?
सिर्फ क्रेडिट स्कोर बनाने के उद्देश्य से ऐसा लोन लेना, जिसकी आपको जरूरत नहीं है, समझदारी भरा कदम नहीं हो सकता। लोन के साथ ब्याज, प्रोसेसिंग फीस और नियमित भुगतान की जिम्मेदारी आती है। भुगतान में चूक होने पर आपकी क्रेडिट प्रोफाइल प्रभावित हो सकती है।
पहली बार Credit लेने से पहले क्या जाँचें?
- क्या आपको वास्तव में क्रेडिट कार्ड या लोन की जरूरत है?
- क्या आप नियत तारीख पर पूरा भुगतान कर सकते हैं?
- कार्ड या लोन की फीस, ब्याज और अन्य शर्तें क्या हैं?
- क्या जारीकर्ता क्रेडिट गतिविधि को क्रेडिट ब्यूरो में रिपोर्ट करता है?
- क्या आप अपनी आय और जरूरी खर्चों को प्रभावित किए बिना भुगतान कर पाएँगे?
- क्या आपने संबंधित उत्पाद की पात्रता और नियम समझ लिए हैं?
CIBIL Score और Credit Report कहाँ देखें?
अपनी क्रेडिट रिपोर्ट और स्कोर से जुड़ी जानकारी के लिए TransUnion CIBIL की आधिकारिक वेबसाइट देखें। वहाँ उपलब्ध विकल्पों, पहचान सत्यापन और रिपोर्ट प्राप्त करने की शर्तों को पढ़ें।
आधिकारिक लिंक:
CIBIL की आधिकारिक वेबसाइट पर स्कोर और रिपोर्ट देखें ↗
अपनी निजी जानकारी, OTP या पासवर्ड किसी अनजान व्यक्ति से साझा न करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या बिना Loan के CIBIL Score बन सकता है?
यदि कोई रिपोर्ट किया गया क्रेडिट खाता या पर्याप्त क्रेडिट जानकारी नहीं है, तो स्कोर उपलब्ध नहीं हो सकता। क्रेडिट इतिहास आमतौर पर क्रेडिट खातों और उनके भुगतान रिकॉर्ड से बनता है।
2. CIBIL में NA/NH दिखने का क्या मतलब है?
इसका अर्थ हो सकता है कि स्कोर की गणना के लिए पर्याप्त क्रेडिट जानकारी उपलब्ध नहीं है। यह अपने आप में खराब स्कोर होने का प्रमाण नहीं है। अपनी रिपोर्ट में दिया गया स्पष्टीकरण भी पढ़ें।
3. क्या Savings Account रखने से CIBIL Score बनता है?
केवल बचत खाता रखने या उसमें नियमित लेनदेन करने से आमतौर पर क्रेडिट स्कोर नहीं बनता। स्कोर के लिए क्रेडिट से संबंधित रिपोर्ट की गई जानकारी महत्वपूर्ण होती है।
4. क्या Credit Card से क्रेडिट हिस्ट्री बन सकती है?
हाँ, यदि कार्ड जारीकर्ता खाते और भुगतान गतिविधि को क्रेडिट ब्यूरो में रिपोर्ट करता है, तो समय के साथ क्रेडिट हिस्ट्री बन सकती है। भुगतान समय पर करना और शर्तों का पालन करना जरूरी है।
5. क्या Secured Credit Card से CIBIL Score बन सकता है?
यह संभव है, बशर्ते जारीकर्ता कार्ड की गतिविधि को संबंधित क्रेडिट ब्यूरो में रिपोर्ट करे। कार्ड लेने से पहले सभी शुल्क, FD की शर्तें और रिपोर्टिंग की पुष्टि करें।
6. क्या केवल CIBIL Score बनाने के लिए Loan लेना चाहिए?
नहीं, केवल स्कोर के लिए अनावश्यक कर्ज लेना उचित नहीं है। लोन के साथ ब्याज और भुगतान की जिम्मेदारी आती है। क्रेडिट उत्पाद तभी चुनें जब उसकी वास्तविक जरूरत और भुगतान क्षमता हो।
7. क्रेडिट हिस्ट्री बनने में कितना समय लगता है?
इसकी कोई एक निश्चित अवधि नहीं है। यह क्रेडिट खाते, रिपोर्टिंग चक्र, उपलब्ध जानकारी और ब्यूरो की गणना प्रक्रिया पर निर्भर करता है। किसी निश्चित समय में स्कोर बनने की गारंटी नहीं दी जा सकती।
8. क्या NA/NH होने पर Home Loan नहीं मिलेगा?
ऐसा जरूरी नहीं है। ऋणदाता अपनी नीति के अनुसार आय, नौकरी या कारोबार, मौजूदा दायित्व, संपत्ति और अन्य दस्तावेजों का मूल्यांकन कर सकता है। पर्याप्त क्रेडिट इतिहास न होने से कुछ ऋणदाताओं के पास मूल्यांकन के लिए कम जानकारी हो सकती है।
निष्कर्ष
बिना Loan या Credit Card के रहने का मतलब खराब CIBIL Score होना नहीं है। यदि आपकी क्रेडिट हिस्ट्री नहीं है, तो NA/NH दिखाई दे सकता है। केवल स्कोर बनाने के लिए अनावश्यक कर्ज लेने के बजाय अपनी जरूरत और भुगतान क्षमता को प्राथमिकता दें। जब क्रेडिट उत्पाद लेना उचित लगे, तो उसकी शर्तें समझकर जिम्मेदारी से इस्तेमाल करें।
यह लेख सामान्य वित्तीय जानकारी के लिए है, व्यक्तिगत वित्तीय सलाह नहीं। क्रेडिट स्कोर की उपलब्धता, गणना और रिपोर्टिंग संबंधित क्रेडिट ब्यूरो तथा वित्तीय संस्था की मौजूदा नीतियों पर निर्भर करती है।