बार-बार Loan Apply करने से क्या होता है? Hard Inquiry और CIBIL Score पर असर
Written By Dilshad AhmadPublished: 19 October 2026 • 06:55 PM IST
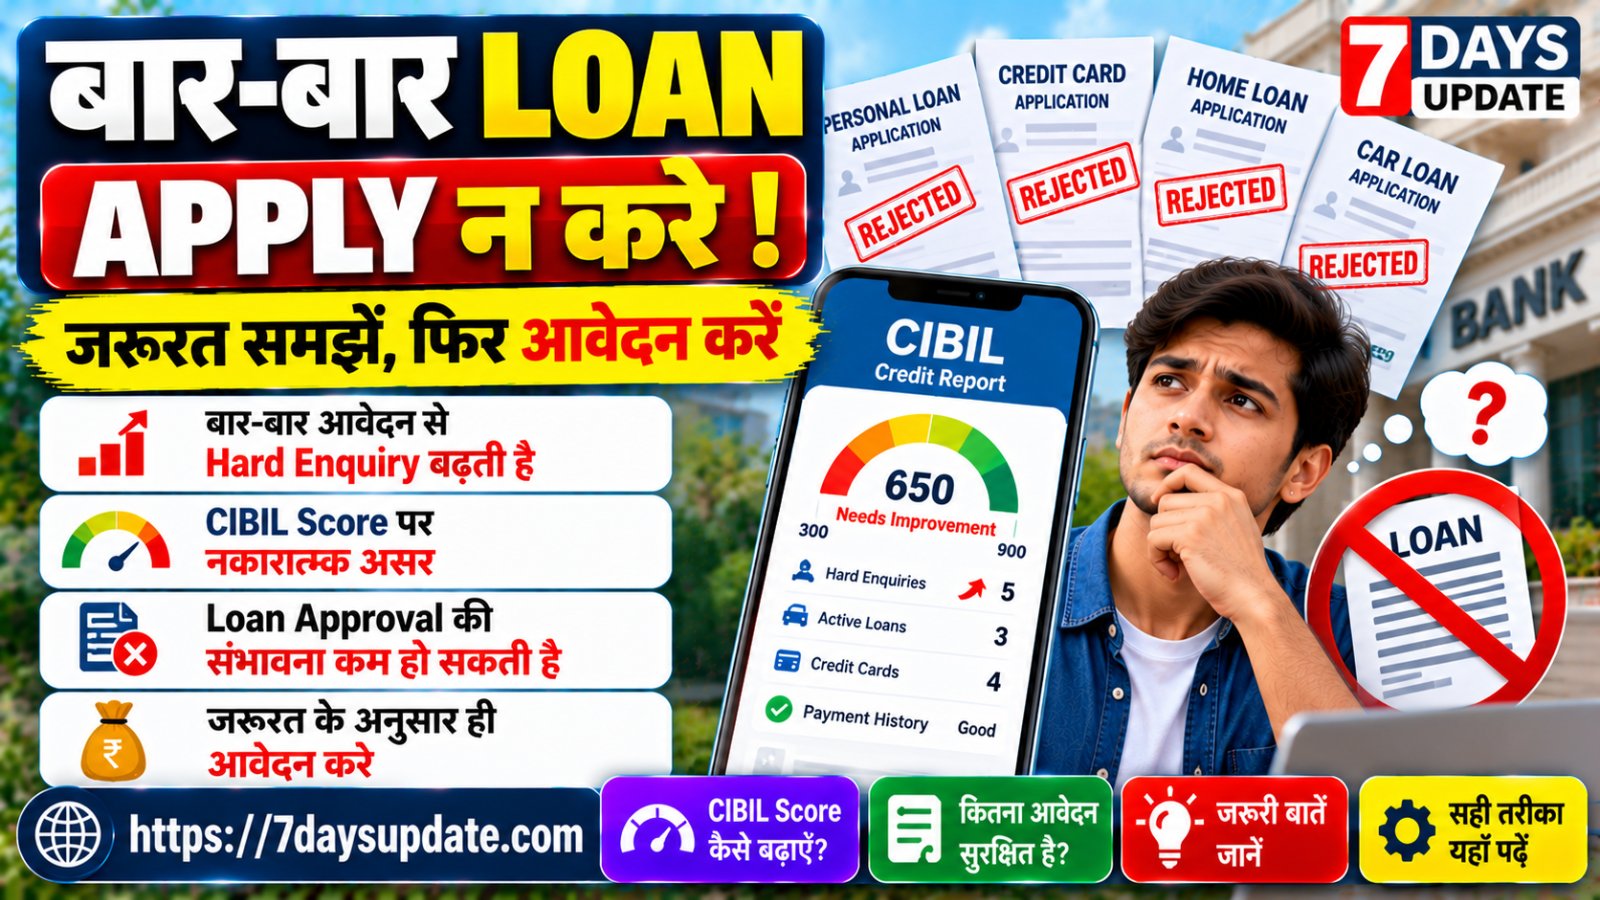
बार-बार Loan Apply न करें: Hard Inquiry और CIBIL Score पर क्या असर पड़ता है?
क्या आप लोन पाने के लिए एक साथ कई बैंकों या ऐप्स पर आवेदन कर रहे हैं? ऐसा करने से पहले रुकें और अपनी पात्रता जाँचें। कम समय में कई औपचारिक लोन आवेदन करने पर आपकी क्रेडिट रिपोर्ट में कई Hard Inquiries दर्ज हो सकती हैं। इनका असर आपकी क्रेडिट प्रोफाइल और स्कोरिंग मॉडल के अनुसार अलग-अलग हो सकता है।
इस गाइड में जानें: Hard Inquiry क्या है, बार-बार आवेदन करने से क्या जोखिम हो सकते हैं और सही तरीके से लोन के लिए आवेदन कैसे करें।
Hard Inquiry क्या होती है?
जब आप लोन या क्रेडिट कार्ड के लिए औपचारिक आवेदन करते हैं और बैंक या वित्तीय संस्था आपकी क्रेडिट रिपोर्ट जाँचती है, तो इसे आम तौर पर Hard Inquiry कहा जाता है। यह पूछताछ आपकी क्रेडिट रिपोर्ट में दर्ज हो सकती है।
लेंडर इस जानकारी को आपकी अन्य क्रेडिट गतिविधियों के साथ देखकर यह आकलन कर सकता है कि आप कितनी बार नया क्रेडिट लेने की कोशिश कर रहे हैं। Hard Inquiry का प्रभाव स्कोरिंग मॉडल, क्रेडिट इतिहास और अन्य परिस्थितियों पर निर्भर करता है।
बार-बार Loan Apply करने से क्या हो सकता है?
1क्रेडिट रिपोर्ट में Hard Inquiries बढ़ सकती हैं
यदि आप कम समय में कई बैंकों या लेंडर्स के पास औपचारिक आवेदन करते हैं, तो प्रत्येक लेंडर की जाँच अलग Hard Inquiry के रूप में दर्ज हो सकती है। इससे रिपोर्ट में हाल की क्रेडिट गतिविधियाँ दिखाई देती हैं।
हालाँकि, हर आवेदन पर एक अलग Inquiry दर्ज हो, यह जरूरी नहीं। यह आवेदन की प्रक्रिया और संबंधित संस्था की रिपोर्टिंग पर निर्भर कर सकता है।
2CIBIL Score पर असर पड़ सकता है
कई Hard Inquiries आपकी क्रेडिट प्रोफाइल का हिस्सा होती हैं और कुछ परिस्थितियों में स्कोर पर असर डाल सकती हैं। लेकिन स्कोर कितना बदलेगा या बदलेगा भी या नहीं, यह पहले से निश्चित नहीं बताया जा सकता।
भुगतान इतिहास, मौजूदा कर्ज और क्रेडिट उपयोग जैसी अन्य बातें भी स्कोर के आकलन में महत्वपूर्ण हो सकती हैं।
3लेंडर को आपकी क्रेडिट गतिविधि पर सवाल हो सकते हैं
कम समय में कई क्रेडिट आवेदन यह संकेत दे सकते हैं कि आप एक साथ कई जगह से उधार लेने की कोशिश कर रहे हैं। कुछ लेंडर इसे अपनी जोखिम जाँच के दौरान ध्यान में रख सकते हैं।
फिर भी, केवल कई Inquiries होने से लोन अस्वीकार होना तय नहीं है। लेंडर आपकी आय, मौजूदा EMI, रोजगार और अपनी पॉलिसी भी देख सकता है।
4अनावश्यक आवेदन में समय लग सकता है
यदि आप हर बैंक या ऐप पर बिना पात्रता जाँचे आवेदन करते हैं, तो दस्तावेज जमा करने, कॉल का जवाब देने और आवेदन की स्थिति समझने में समय लग सकता है। अलग-अलग लेंडर्स की ब्याज दर, शुल्क और शर्तें भी अलग हो सकती हैं।
इसलिए आवेदन करने से पहले जरूरत, पात्रता और कुल लागत की तुलना करना बेहतर है।
Hard Inquiry और Soft Inquiry में अंतर
| बात | Hard Inquiry | Soft Inquiry |
|---|---|---|
| आम उदाहरण | औपचारिक लोन या क्रेडिट कार्ड आवेदन पर लेंडर की जाँच | अपना स्कोर देखना या कुछ प्रारंभिक पात्रता जाँच |
| क्रेडिट रिपोर्ट | रिपोर्ट में दर्ज हो सकती है | आमतौर पर लेंडर के स्कोर-आकलन वाली Hard Inquiry से अलग होती है |
| स्कोर पर प्रभाव | कुछ परिस्थितियों में असर पड़ सकता है | आमतौर पर स्कोर कम नहीं करती |
| क्या जाँचना चाहिए? | आवेदन और जाँच की शर्तें | सेवा की शर्तें और जाँच किस प्रकार की है |
किसी ऐप पर “Check Eligibility” या “Pre-approved Offer” लिखा होना अपने आप यह साबित नहीं करता कि जाँच Soft Inquiry ही होगी। आगे बढ़ने से पहले स्क्रीन पर दी गई शर्तें पढ़ें या सेवा प्रदाता से स्पष्ट करें कि जाँच क्रेडिट रिपोर्ट में किस प्रकार दर्ज होगी।
Loan Apply करने से पहले ये 7 बातें जाँचें
- लोन की जरूरत तय करें: केवल ऑफर दिखने पर या बिना जरूरत नया कर्ज न लें।
- पात्रता पढ़ें: उम्र, आय, रोजगार, क्रेडिट हिस्ट्री और अन्य शर्तें जाँचें।
- ब्याज और शुल्क की तुलना करें: सिर्फ विज्ञापन में दिखाई गई शुरुआती दर पर निर्णय न लें।
- मौजूदा EMI का हिसाब लगाएँ: देखें कि नया भुगतान आपके मासिक बजट में फिट होगा या नहीं।
- आधिकारिक वेबसाइट या ऐप चुनें: अनजान लिंक और संदिग्ध लोन ऐप्स से सावधान रहें।
- आवेदन की शर्तें पढ़ें: पता करें कि क्रेडिट रिपोर्ट की जाँच कब और किस प्रकार होगी।
- एक सुविचारित विकल्प चुनें: पात्रता और कुल लागत समझने के बाद ही औपचारिक आवेदन करें।
अगर कई Loan Apply कर चुके हैं तो अब क्या करें?
यदि आपने हाल ही में कई जगह आवेदन किया है, तो घबराने की जरूरत नहीं। सबसे पहले अपनी क्रेडिट रिपोर्ट में हाल की Inquiries और खातों की जानकारी देखें। इसके बाद ये कदम अपनाएँ:
स्टेप 1: अपनी क्रेडिट रिपोर्ट चेक करें
रिपोर्ट में दर्ज Hard Inquiries, तारीख और संबंधित लेंडर का नाम देखें। यदि कोई Inquiry आपकी जानकारी के बिना दर्ज हुई है, तो संबंधित संस्था और क्रेडिट ब्यूरो की आधिकारिक शिकायत प्रक्रिया अपनाएँ।
CIBIL की आधिकारिक वेबसाइटस्टेप 2: नए आवेदन कुछ समय के लिए सोच-समझकर करें
बिना पात्रता जाँचे लगातार नए आवेदन करने से बचें। यदि आपको वास्तव में लोन चाहिए, तो अपनी आय, मौजूदा EMI और आवश्यक राशि के आधार पर उपयुक्त विकल्प तलाशें। कोई एक तय प्रतीक्षा अवधि सभी मामलों पर लागू नहीं होती।
स्टेप 3: अपनी क्रेडिट प्रोफाइल मजबूत रखें
EMI और क्रेडिट कार्ड बिल समय पर चुकाएँ, बकाया को नियंत्रण में रखें और रिपोर्ट में गलत जानकारी हो तो उसे ठीक कराने का अनुरोध करें। ये अच्छी क्रेडिट आदतें हैं, लेकिन स्कोर बढ़ने या लोन मंजूरी की गारंटी नहीं देतीं।
क्या अपना CIBIL Score चेक करने से स्कोर कम होता है?
आमतौर पर जब आप खुद अपना CIBIL Score या क्रेडिट रिपोर्ट देखते हैं, तो यह Soft Inquiry होती है और इससे आपका स्कोर कम नहीं होता। यह लेंडर द्वारा औपचारिक क्रेडिट आवेदन के दौरान की जाने वाली Hard Inquiry से अलग है।
फिर भी, किसी तीसरे पक्ष की सेवा इस्तेमाल करते समय उसकी शर्तें पढ़ें। यह समझें कि आप सिर्फ स्कोर देख रहे हैं या लोन के औपचारिक आवेदन की प्रक्रिया भी शुरू कर रहे हैं।
बार-बार आवेदन करने से जुड़ी आम गलतफहमियाँ
| गलतफहमी | सही जानकारी |
|---|---|
| हर आवेदन से स्कोर जरूर कम होता है | हर आवेदन का प्रभाव समान नहीं होता; औपचारिक Hard Inquiry का असर परिस्थितियों पर निर्भर है। |
| एक लोन रिजेक्ट हुआ तो सभी बैंक रिजेक्ट करेंगे | अलग लेंडर्स की पात्रता और जोखिम नीतियाँ अलग हो सकती हैं। |
| अच्छा CIBIL Score होने पर हर लोन मिल जाएगा | आय, मौजूदा कर्ज, दस्तावेज और अन्य शर्तें भी देखी जाती हैं। |
| हर Eligibility Check स्कोर को प्रभावित करता है | जाँच का प्रकार सेवा की प्रक्रिया पर निर्भर करता है; पहले पुष्टि करें। |
अक्सर पूछे जाने वाले सवाल (FAQs)
1. एक महीने में कितनी बार Loan Apply करना सही है?
सभी लोगों के लिए कोई एक निश्चित संख्या सही नहीं है। जरूरत, पात्रता और आवेदन की शर्तों के आधार पर निर्णय लें। कम समय में कई औपचारिक आवेदन करने से पहले सोचें कि क्या हर आवेदन जरूरी है।
2. क्या बार-बार Loan Apply करने से CIBIL Score कम हो जाता है?
कई Hard Inquiries कुछ परिस्थितियों में स्कोर को प्रभावित कर सकती हैं, लेकिन स्कोर में गिरावट होना निश्चित नहीं है। भुगतान इतिहास, क्रेडिट उपयोग और अन्य जानकारी भी महत्वपूर्ण होती है।
3. Hard Inquiry कितने समय तक रिपोर्ट में रहती है?
यह संबंधित क्रेडिट ब्यूरो की रिपोर्टिंग और रिकॉर्ड रखने की नीतियों पर निर्भर करता है। अपनी रिपोर्ट और संबंधित ब्यूरो की आधिकारिक जानकारी देखकर अवधि की पुष्टि करें।
4. क्या Loan Reject होने से CIBIL Score कम होता है?
केवल रिजेक्शन अपने आप में स्कोर कम होने का निश्चित कारण नहीं है। आवेदन से जुड़ी Hard Inquiry और आपकी अन्य क्रेडिट जानकारी का असर हो सकता है।
5. क्या अपना CIBIL Score बार-बार चेक कर सकते हैं?
अपना स्कोर खुद देखना आमतौर पर Soft Inquiry होता है और इससे स्कोर कम नहीं होता। आधिकारिक क्रेडिट ब्यूरो या विश्वसनीय सेवा का उपयोग करें और जाँच की शर्तें समझें।
6. अगर रिपोर्ट में अनजान Hard Inquiry दिखे तो क्या करें?
पहले संबंधित लेंडर से संपर्क करके आवेदन की जानकारी माँगें। यदि Inquiry गलत या अनधिकृत लगती है, तो क्रेडिट ब्यूरो और संबंधित संस्था की आधिकारिक विवाद प्रक्रिया अपनाएँ तथा शिकायत का रिकॉर्ड रखें।
7. लोन के लिए आवेदन करने से पहले क्या चेक करना चाहिए?
अपनी पात्रता, आय, मौजूदा EMI, ब्याज दर, प्रोसेसिंग फीस, भुगतान अवधि और क्रेडिट जाँच की शर्तें देखें। फिर अपनी जरूरत के अनुरूप विकल्प चुनें।
निष्कर्ष
बार-बार Loan या Credit Card के लिए आवेदन करने से पहले अपनी जरूरत और भुगतान क्षमता का आकलन करें। कम समय में कई औपचारिक आवेदन करने से Hard Inquiries बढ़ सकती हैं और कुछ परिस्थितियों में स्कोर पर असर पड़ सकता है। अपनी क्रेडिट रिपोर्ट जाँचें, पात्रता समझें और सोच-समझकर आवेदन करें। याद रखें कि लोन की मंजूरी केवल CIBIL Score पर निर्भर नहीं करती।
यह लेख सामान्य वित्तीय जागरूकता के लिए है, व्यक्तिगत वित्तीय सलाह नहीं। क्रेडिट स्कोर पर प्रभाव क्रेडिट ब्यूरो, स्कोरिंग मॉडल, लेंडर और आपकी क्रेडिट प्रोफाइल के अनुसार बदल सकता है। किसी भी आवेदन से पहले संबंधित संस्था की आधिकारिक शर्तें पढ़ें।
प्रकाशक: 7DaysUpdate.com | Finance & Credit Awareness