Loan Reject होने के 10 कारण: CIBIL Score अच्छा होने पर भी लोन क्यों नहीं मिलता?
Written By Dilshad AhmadPublished: 19 October 2026 • 12:04 AM IST
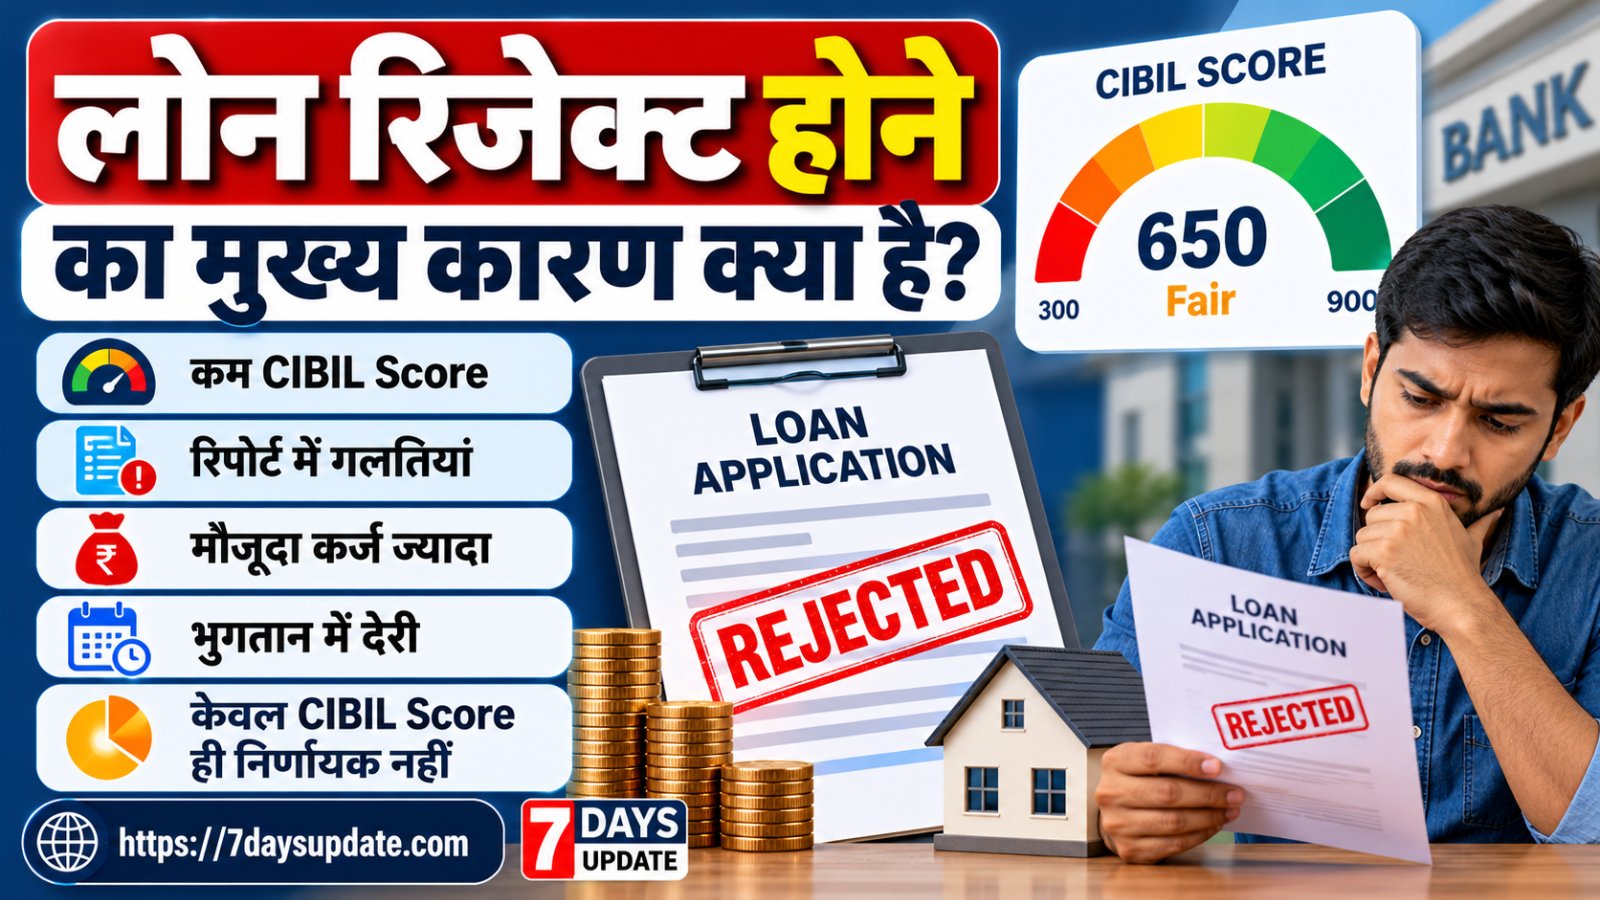
लोन रिजेक्ट होने के 10 कारण: CIBIL Score अच्छा होने पर भी Loan क्यों नहीं मिलता?
क्या आपने पर्सनल लोन, होम लोन या किसी दूसरे लोन के लिए आवेदन किया और बैंक ने मना कर दिया? इसकी वजह सिर्फ CIBIL Score नहीं होती। आपकी आय, मौजूदा EMI, नौकरी या कारोबार की स्थिरता, दस्तावेज और बैंक की पात्रता शर्तें भी महत्वपूर्ण हो सकती हैं।
इस गाइड में जानें: लोन रिजेक्शन की वजहें, क्रेडिट रिपोर्ट कैसे जाँचें और दोबारा आवेदन से पहले क्या सुधार करें।
लोन रिजेक्ट होने के 10 मुख्य कारण
लोन आवेदन अस्वीकार होने पर सबसे पहले रिजेक्शन का कारण समझें। नीचे दिए गए कारण आम हैं, लेकिन हर बैंक के मामले में सभी लागू हों, यह जरूरी नहीं।
1कम CIBIL Score या कमजोर क्रेडिट हिस्ट्री
कम क्रेडिट स्कोर या पिछली भुगतान हिस्ट्री में समस्याएँ लेंडर को जोखिम का संकेत दे सकती हैं। यदि आपकी क्रेडिट हिस्ट्री बहुत छोटी है या आपने पहले कोई क्रेडिट उत्पाद इस्तेमाल नहीं किया है, तो भी लेंडर के पास आपके भुगतान व्यवहार का सीमित रिकॉर्ड हो सकता है।
क्या करें? अपनी क्रेडिट रिपोर्ट देखें, बकाया भुगतान समय पर करें और क्रेडिट कार्ड का उपयोग अपनी भुगतान क्षमता के भीतर रखें। स्कोर में सुधार होने में समय लग सकता है।
2क्रेडिट रिपोर्ट में गलत जानकारी
कभी-कभी रिपोर्ट में ऐसा लोन दिख सकता है जिसे आपने नहीं लिया, बंद हो चुके खाते का गलत स्टेटस दिखाई दे सकता है या भुगतान अपडेट होने में देरी हो सकती है। ऐसी गलती आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकती है।
क्या करें? संबंधित रिपोर्टिंग क्रेडिट संस्था और लेंडर से संपर्क करें। रिपोर्ट में गलती होने पर आधिकारिक विवाद प्रक्रिया के माध्यम से सुधार का अनुरोध करें। विवाद दर्ज करने से सुधार की गारंटी नहीं मिलती; जाँच के बाद ही रिकॉर्ड अपडेट होता है।
3पहले से बहुत ज्यादा कर्ज या EMI
यदि आपकी आय का बड़ा हिस्सा पहले से चल रही EMI, क्रेडिट कार्ड बकाया या दूसरे कर्ज चुकाने में जाता है, तो नया लोन चुकाने की क्षमता कम मानी जा सकती है। अच्छा CIBIL Score होने पर भी यह समस्या आ सकती है।
क्या करें? अपनी कुल मासिक EMI और जरूरी खर्चों का हिसाब लगाएँ। नए लोन की EMI जोड़ने के बाद बजट पर पड़ने वाला असर समझें। केवल पात्रता बढ़ाने के लिए नया कर्ज न लें।
4लोन या क्रेडिट कार्ड का भुगतान देर से करना
EMI बाउंस होना, भुगतान में देरी या क्रेडिट कार्ड का बकाया समय पर न चुकाना आपकी क्रेडिट हिस्ट्री को प्रभावित कर सकता है। लगातार देरी लेंडर के लिए चिंता का कारण बन सकती है।
क्या करें? देय तारीख से पहले भुगतान करें और जहाँ उपलब्ध हो, रिमाइंडर या ऑटो-पे सेट करें। यदि कोई भुगतान पहले ही छूट गया है, तो बकाया स्थिति को समझकर जल्द से जल्द समाधान करें।
5आय कम होना या EMI चुकाने की क्षमता पर्याप्त न होना
लेंडर आपकी आय के मुकाबले प्रस्तावित EMI और मौजूदा जिम्मेदारियों को देख सकता है। आपकी आय नियमित हो, फिर भी माँगी गई लोन राशि के हिसाब से वह पर्याप्त न मानी जाए।
क्या करें? अपनी वास्तविक भुगतान क्षमता के अनुसार लोन राशि चुनें। वेतन पर्ची, बैंक स्टेटमेंट, ITR या अन्य माँगे गए आय संबंधी दस्तावेज सही और अपडेट रखें।
6नौकरी या कारोबार में कम स्थिरता
कुछ लेंडर्स नौकरी की अवधि, रोजगार के प्रकार, कारोबार की निरंतरता या आय के रिकॉर्ड को देखते हैं। हाल ही में नौकरी बदलना या कारोबार की आय में उतार-चढ़ाव पात्रता के आकलन को प्रभावित कर सकता है। नियम हर लेंडर और लोन उत्पाद में अलग हो सकते हैं।
क्या करें? आवेदन से पहले आवश्यक रोजगार या कारोबार संबंधी प्रमाण तैयार रखें। आय के बारे में सही जानकारी दें और किसी भी विवरण को बढ़ा-चढ़ाकर न बताएँ।
7बार-बार लोन के लिए आवेदन करना
कम समय में कई लेंडर्स के पास औपचारिक आवेदन करने पर क्रेडिट रिपोर्ट में कई हार्ड इन्क्वायरी दर्ज हो सकती हैं। कई इन्क्वायरी अपने आप में रिजेक्शन का निश्चित कारण नहीं हैं, लेकिन लेंडर इन्हें आपकी पूरी क्रेडिट प्रोफाइल के साथ देख सकता है।
क्या करें? आवेदन से पहले पात्रता और आवश्यक शर्तें जाँचें। जहाँ उपलब्ध हो, पहले ऐसा एलिजिबिलिटी चेक इस्तेमाल करें जो स्पष्ट रूप से बताए कि उससे हार्ड इन्क्वायरी होगी या नहीं।
8आवेदन में गलत या अधूरी जानकारी
नाम, पता, आय, नौकरी, पैन विवरण या अन्य जानकारी में अंतर होने पर सत्यापन में समस्या आ सकती है। अधूरे दस्तावेज या आवेदन में अलग-अलग जानकारी देने से प्रक्रिया रुक सकती है या आवेदन अस्वीकार हो सकता है।
क्या करें? आवेदन जमा करने से पहले सभी विवरण दस्तावेजों से मिलाएँ। बैंक द्वारा माँगे गए दस्तावेज ही दें और किसी दूसरे व्यक्ति की पहचान या आय का गलत इस्तेमाल न करें।
9लोन की पात्रता शर्तें पूरी न होना
हर लोन उत्पाद में उम्र, न्यूनतम आय, निवास क्षेत्र, रोजगार, लोन राशि और अन्य पात्रता शर्तें हो सकती हैं। आपका क्रेडिट स्कोर अच्छा होने के बावजूद आप किसी खास योजना या उत्पाद की शर्तें पूरी नहीं कर रहे हों।
क्या करें? आवेदन से पहले संबंधित बैंक या वित्तीय संस्था की आधिकारिक पात्रता शर्तें पढ़ें। केवल विज्ञापन में दिखाई गई शुरुआती ब्याज दर या “तुरंत लोन” के दावे के आधार पर निर्णय न लें।
10लेंडर की आंतरिक पॉलिसी या सत्यापन संबंधी समस्या
लेंडर की अपनी क्रेडिट पॉलिसी, दस्तावेज सत्यापन, संपत्ति का मूल्यांकन, उपलब्ध लोन उत्पाद या अन्य जोखिम मानदंड भी निर्णय को प्रभावित कर सकते हैं। होम लोन और वाहन लोन में संपत्ति या वाहन से जुड़ी जाँच भी महत्वपूर्ण हो सकती है।
क्या करें? बैंक से आवेदन की स्थिति और उपलब्ध कारण पूछें। जहाँ जरूरी हो, सही दस्तावेज दें या आवेदन की कमी दूर करें। आंतरिक निर्णय के सभी विवरण हर स्थिति में उपलब्ध हों, यह जरूरी नहीं।
एक नजर में: लोन रिजेक्ट होने की वजह और समाधान
| संभावित कारण | क्या जाँचें? | अगला कदम |
|---|---|---|
| कम CIBIL Score | भुगतान इतिहास और रिपोर्ट | गलतियों को सुधारें और समय पर भुगतान करें |
| रिपोर्ट में गलती | लोन खाते, बकाया और भुगतान स्थिति | लेंडर व क्रेडिट ब्यूरो में विवाद दर्ज करें |
| ज्यादा मौजूदा कर्ज | सभी EMI और मासिक खर्च | बजट और भुगतान क्षमता का आकलन करें |
| कम या अनियमित आय | आय के प्रमाण और बैंक स्टेटमेंट | सही दस्तावेज और उपयुक्त लोन राशि चुनें |
| बार-बार आवेदन | क्रेडिट रिपोर्ट में इन्क्वायरी | पात्रता जाँचकर सोच-समझकर आवेदन करें |
| दस्तावेजों में अंतर | नाम, पता और आय का रिकॉर्ड | जानकारी सही करें और दस्तावेज पूरे करें |
लोन रिजेक्ट होने के बाद क्या करें?
रिजेक्शन के बाद तुरंत कई जगह आवेदन करने के बजाय इन चरणों का पालन करें। इससे आपको समस्या पहचानने और अगली बार बेहतर तैयारी करने में मदद मिल सकती है।
- रिजेक्शन का कारण पूछें: बैंक या लेंडर से उपलब्ध कारण और आवेदन की स्थिति समझें।
- क्रेडिट रिपोर्ट देखें: अपने नाम पर दर्ज खाते, भुगतान रिकॉर्ड, बकाया और इन्क्वायरी जाँचें।
- गलती होने पर विवाद करें: गलत खाते या भुगतान स्थिति के लिए संबंधित संस्था के पास शिकायत दर्ज करें और उसका रिकॉर्ड रखें।
- अपनी EMI क्षमता जाँचें: आय, मौजूदा EMI और घरेलू खर्च के बाद कितनी राशि बचती है, इसका यथार्थवादी हिसाब लगाएँ।
- दस्तावेज पूरे करें: पहचान, पते, आय और रोजगार या कारोबार से जुड़े आवश्यक प्रमाण तैयार रखें।
- अगला आवेदन सोचकर करें: कमी दूर करने के बाद ही अपनी पात्रता से मेल खाने वाले लेंडर या लोन उत्पाद पर विचार करें।
CIBIL Score और Credit Report कहाँ चेक करें?
अपनी क्रेडिट रिपोर्ट के लिए संबंधित क्रेडिट ब्यूरो की आधिकारिक वेबसाइट का इस्तेमाल करें। CIBIL की वेबसाइट पर उपलब्ध मुफ्त स्कोर और रिपोर्ट की जानकारी यहाँ देख सकते हैं। पात्रता और उपलब्ध सुविधाएँ वेबसाइट की मौजूदा शर्तों के अनुसार होंगी।
CIBIL की आधिकारिक वेबसाइट पर जाएँ
यदि रिपोर्ट में किसी खाते या भुगतान की गलत जानकारी हो, तो पहले रिपोर्ट में संबंधित विवरण पहचानें। इसके बाद संबंधित बैंक या वित्तीय संस्था और क्रेडिट ब्यूरो की आधिकारिक शिकायत प्रक्रिया अपनाएँ। किसी एजेंट को स्कोर बढ़ाने या लोन मंजूर कराने की गारंटी के बदले पैसे देने से बचें।
क्या अच्छा CIBIL Score होने पर भी लोन रिजेक्ट हो सकता है?
हाँ। अच्छा स्कोर मुख्य रूप से क्रेडिट इतिहास का एक संकेत है। लेंडर इसके अलावा आपकी आय, मौजूदा कर्ज, रोजगार, दस्तावेज, लोन की राशि और अपनी पात्रता नीतियों को भी देख सकता है। इसलिए स्कोर अच्छा होने पर भी आवेदन अस्वीकार हो सकता है।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. CIBIL Score 750 होने पर भी लोन रिजेक्ट क्यों होता है?
क्योंकि लोन मंजूरी केवल स्कोर पर निर्भर नहीं करती। ज्यादा मौजूदा EMI, अपर्याप्त आय, दस्तावेजों में अंतर, पात्रता शर्तें या लेंडर की पॉलिसी भी वजह हो सकती है।
2. लोन रिजेक्ट होने से CIBIL Score कम होता है?
सिर्फ लोन रिजेक्ट होने से स्कोर कम होना जरूरी नहीं है। लेकिन आवेदन के दौरान दर्ज हार्ड इन्क्वायरी क्रेडिट रिपोर्ट में दिखाई दे सकती है और उसका प्रभाव आपकी पूरी क्रेडिट प्रोफाइल पर निर्भर करता है।
3. लोन रिजेक्ट होने के बाद दोबारा कब आवेदन करें?
कोई एक निश्चित समय सभी के लिए सही नहीं है। पहले रिजेक्शन का कारण पता करें, जरूरी सुधार करें और फिर पात्रता जाँचकर आवेदन करने पर विचार करें।
4. क्या क्रेडिट रिपोर्ट की गलती ठीक कराई जा सकती है?
हाँ, गलत जानकारी होने पर संबंधित क्रेडिट ब्यूरो और रिपोर्टिंग लेंडर के पास आधिकारिक विवाद दर्ज किया जा सकता है। जाँच के बाद ही रिकॉर्ड में बदलाव किया जाता है।
5. क्या ज्यादा EMI होने से नया लोन नहीं मिलता?
मौजूदा EMI अधिक होने पर नया कर्ज चुकाने की क्षमता कम आंकी जा सकती है। हालाँकि, निर्णय आपकी आय, कुल जिम्मेदारियों और लेंडर के नियमों पर निर्भर करता है।
6. क्या लोन रिजेक्ट होने पर हर बार नया बैंक चुनना चाहिए?
जरूरी नहीं। पहले कारण समझना अधिक उपयोगी है। यदि कमी दस्तावेज, आय या रिपोर्ट में है, तो उसे दूर किए बिना कई जगह आवेदन करने से समस्या हल नहीं होगी।
7. क्या कोई एजेंट पैसे लेकर CIBIL Score बढ़ा सकता है?
कोई भी व्यक्ति वैध रूप से स्कोर बढ़ने या लोन मंजूर होने की गारंटी नहीं दे सकता। गलत जानकारी हटाने के लिए आधिकारिक विवाद प्रक्रिया अपनाएँ और भुगतान संबंधी सुधार सीधे संबंधित संस्था से कराएँ।
8. लोन रिजेक्शन का कारण बैंक बताने से मना करे तो क्या करें?
उपलब्ध लिखित जानकारी माँगें और बैंक की आधिकारिक शिकायत प्रक्रिया अपनाएँ। शिकायत का समाधान न मिलने पर लागू नियमों और पात्रता के अनुसार संबंधित नियामक की शिकायत व्यवस्था पर विचार कर सकते हैं।
निष्कर्ष
लोन रिजेक्ट होने पर सबसे जरूरी है कि बिना कारण समझे बार-बार आवेदन न करें। अपनी क्रेडिट रिपोर्ट, भुगतान इतिहास, मौजूदा EMI, आय और दस्तावेजों की जाँच करें। जिस कमी के कारण आवेदन अस्वीकार हुआ है, पहले उसे दूर करने की कोशिश करें। अच्छा CIBIL Score मददगार हो सकता है, लेकिन अंतिम निर्णय संबंधित लेंडर की पात्रता जाँच और पॉलिसी पर निर्भर करता है।
यह लेख सामान्य वित्तीय जानकारी के उद्देश्य से प्रकाशित किया गया है। यह किसी बैंक या क्रेडिट ब्यूरो की आधिकारिक सलाह नहीं है और न ही लोन मंजूरी की गारंटी देता है। आवेदन से पहले संबंधित लेंडर की आधिकारिक शर्तें और शुल्क जाँचें।
प्रकाशक: 7DaysUpdate.com | Finance & Credit Awareness