CIBIL Score क्या है? अच्छा Credit Score लोन मिलने में कैसे मदद करता है
Written By Dilshad AhmadPublished: 18 October 2026 • 10:48 PM IST
CIBIL Score क्या है?
आपका Credit Score लोन और क्रेडिट कार्ड की मंजूरी में क्यों मायने रखता है?
Credit ScoreLoan EligibilityCredit Historyक्या आपने कभी Personal Loan या Credit Card के लिए आवेदन किया है? ऐसे समय में बैंक आपकी आय, नौकरी, मौजूदा EMI और क्रेडिट हिस्ट्री जैसी बातों को देख सकता है। इसी क्रेडिट हिस्ट्री का एक अहम संकेत है आपका CIBIL Score।
अच्छा स्कोर होने से लोन मिलने की संभावना बेहतर हो सकती है, लेकिन केवल स्कोर के आधार पर लोन मंजूर होना जरूरी नहीं है। आइए समझते हैं कि CIBIL Score क्या है और इसे जिम्मेदारी से कैसे बनाए रखें।
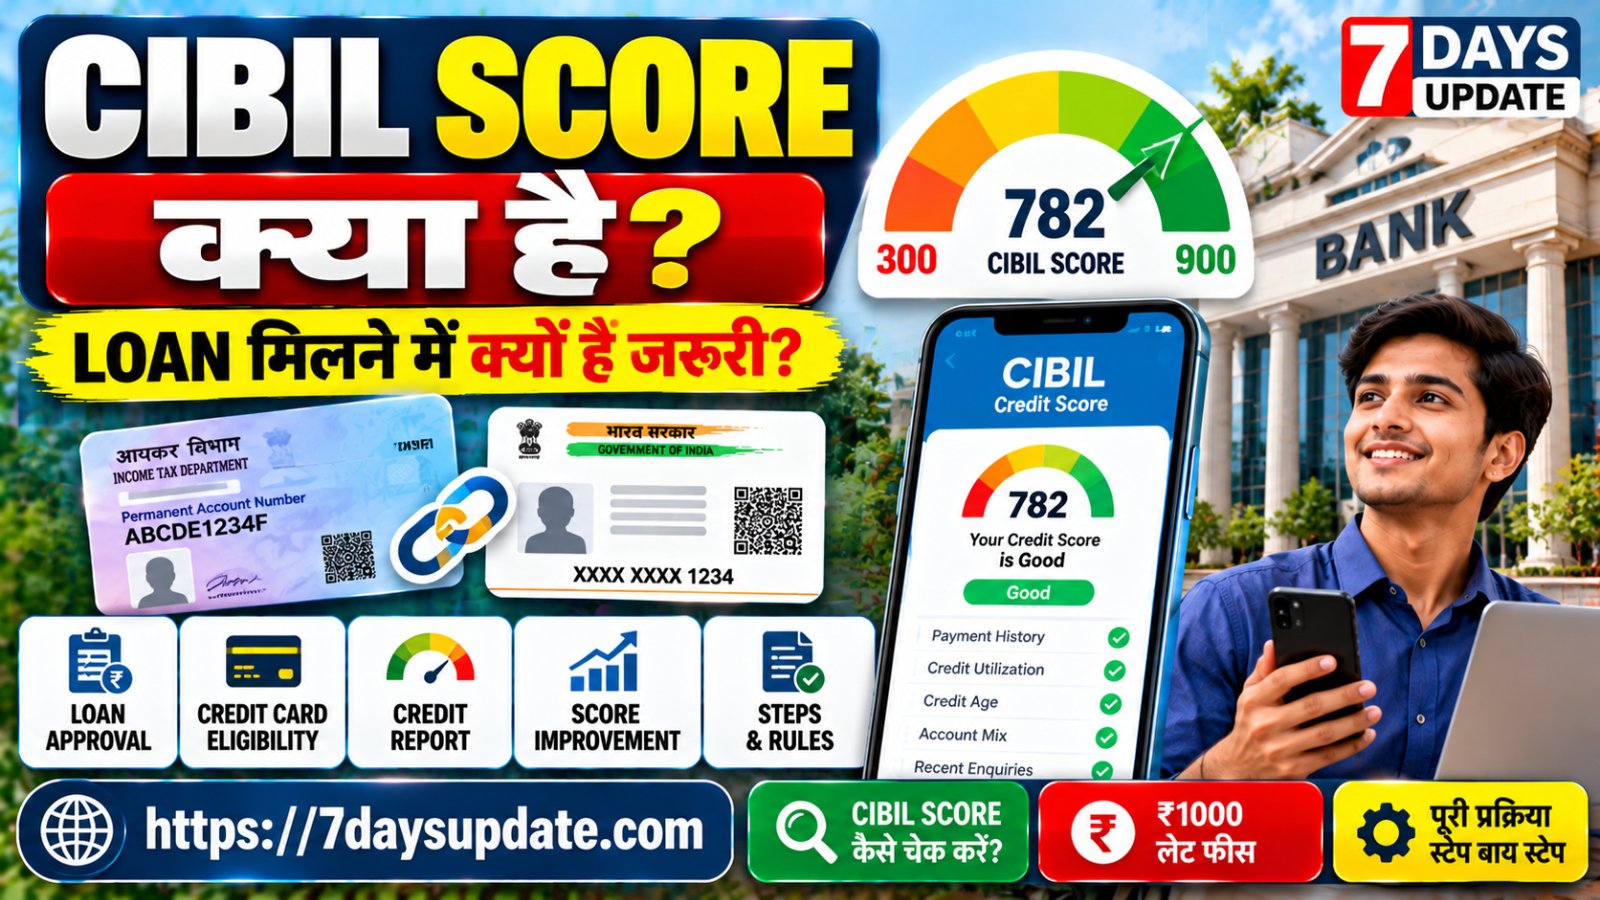
यह समझाने वाला चित्र है, किसी व्यक्ति का वास्तविक स्कोर नहीं।
1. CIBIL Score क्या होता है?
CIBIL Score तीन अंकों की संख्या है, जो आपकी क्रेडिट हिस्ट्री का सार बताती है। यह TransUnion CIBIL की क्रेडिट रिपोर्ट में दर्ज जानकारी के आधार पर तैयार होता है। इसकी रेंज 300 से 900 तक होती है। सामान्य रूप से स्कोर 900 के जितना करीब होगा, आपकी क्रेडिट प्रोफाइल उतनी ही मजबूत मानी जा सकती है।
अगर आपने पहले लोन या क्रेडिट कार्ड लिया है और उसकी EMI या बिल समय पर चुकाए हैं, तो यह आपकी क्रेडिट हिस्ट्री के लिए सकारात्मक हो सकता है। दूसरी तरफ, बार-बार देर से भुगतान करना या बकाया छोड़ना आपकी प्रोफाइल पर नकारात्मक असर डाल सकता है।
2. CIBIL Score क्यों जरूरी है?
बैंक आपकी क्रेडिट हिस्ट्री का आकलन कर सकता है।
कार्ड जारी करने वाला संस्थान स्कोर देख सकता है।
स्कोर भुगतान व्यवहार समझने में मदद करता है।
बैंक और वित्तीय संस्थान स्कोर के साथ आपकी आय, नौकरी या व्यवसाय, मौजूदा कर्ज और अपनी पात्रता शर्तों को भी देखते हैं। इसलिए अच्छा स्कोर मददगार है, लेकिन मंजूरी या कम ब्याज दर की गारंटी नहीं है।
3. CIBIL Score को कौन-सी बातें प्रभावित करती हैं?
| कारक | आपके लिए इसका मतलब |
|---|---|
| Payment History | EMI और क्रेडिट कार्ड बिल समय पर और पूरा चुकाना महत्वपूर्ण है। |
| Credit Utilisation | कार्ड की कुल उपलब्ध सीमा के मुकाबले कितना क्रेडिट इस्तेमाल कर रहे हैं, यह मायने रख सकता है। |
| Credit History की अवधि | लंबे समय का जिम्मेदार क्रेडिट व्यवहार उपयोगी हो सकता है। |
| Loan Applications / Enquiries | कम समय में कई लोन आवेदन करने से बार-बार hard enquiries हो सकती हैं। |
| Credit Report की सही जानकारी | गलत बकाया या अनजान खाते दिखें तो उनकी जांच कर सुधार का अनुरोध करें। |
CIBIL का स्कोरिंग मॉडल विस्तृत और स्वामित्व वाला है। कोई एक आदत निश्चित अंकों की बढ़ोतरी की गारंटी नहीं देती।
4. अच्छा CIBIL Score कैसे बनाए रखें?
Due date से पहले भुगतान करने के लिए बैंक अलर्ट या ऑटो-पे का इस्तेमाल कर सकते हैं। खाते में पर्याप्त बैलेंस जरूर रखें।
पूरी सीमा लगातार इस्तेमाल करने के बजाय खर्च और भुगतान पर नियंत्रण रखें।
पहले पात्रता, फीस और ब्याज की शर्तें पढ़ें, फिर आवेदन करें।
गलत बकाया, बंद हो चुके खाते का गलत स्टेटस या अनजान enquiries दिखाई दें तो शिकायत दर्ज करें।
यदि भुगतान में कठिनाई है तो ऋणदाता से समय रहते बात करें। केवल नया लोन लेकर पुराने कर्ज को संभालना हमेशा सही समाधान नहीं होता।
5. अपना CIBIL Score और Report कहां चेक करें?
आप TransUnion CIBIL की आधिकारिक वेबसाइट पर अपना स्कोर और रिपोर्ट प्राप्त कर सकते हैं। CIBIL के अनुसार, उसकी वेबसाइट या ऐप पर कैलेंडर वर्ष में एक बार मुफ्त स्कोर और रिपोर्ट उपलब्ध है। पात्रता और पहचान सत्यापन की शर्तें लागू हो सकती हैं।
Official CIBIL Free Score & Report ↗रिपोर्ट देखने के बाद अपने खाते, भुगतान इतिहास, बकाया रकम और enquiries की जांच करें। केवल स्कोर देखने के बजाय रिपोर्ट में दर्ज जानकारी को समझना भी जरूरी है।
6. CIBIL Score कम है तो क्या करें?
कम स्कोर होने पर घबराने या तुरंत किसी महंगी “स्कोर बढ़ाने” वाली सेवा खरीदने की जरूरत नहीं है। सबसे पहले पता करें कि स्कोर कम होने की वजह क्या है।
| क्या जांचें? | अगला कदम |
|---|---|
| EMI या बिल में देरी | बकाया चुकाने की योजना बनाएं और आगे भुगतान समय पर करें। |
| क्रेडिट कार्ड का अधिक उपयोग | बकाया कम करें और नया खर्च अपनी भुगतान क्षमता के अनुसार रखें। |
| रिपोर्ट में गलत जानकारी | CIBIL और संबंधित बैंक या वित्तीय संस्थान के पास dispute दर्ज करें। |
| कोई क्रेडिट हिस्ट्री नहीं | स्कोर उपलब्ध न होना अपने आप में खराब स्कोर होने के बराबर नहीं है। |
अक्सर पूछे जाने वाले सवाल (FAQs)
1. CIBIL Score कितने से कितने तक होता है?
CIBIL Score 300 से 900 के बीच होता है। अधिक स्कोर सामान्यतः बेहतर क्रेडिट प्रोफाइल का संकेत देता है।
2. क्या अच्छा CIBIL Score होने से लोन पक्का मिल जाता है?
नहीं। बैंक स्कोर के अलावा आय, मौजूदा कर्ज, दस्तावेज और अपनी पात्रता शर्तों को भी देखता है।
3. क्या CIBIL Score मुफ्त में चेक कर सकते हैं?
हां। CIBIL की आधिकारिक वेबसाइट पर कैलेंडर वर्ष में एक बार मुफ्त स्कोर और रिपोर्ट प्राप्त करने का विकल्प उपलब्ध है, पात्रता शर्तों के अधीन।
4. क्या लोन न होने पर CIBIL Score खराब होता है?
जरूरी नहीं। यदि आपकी कोई रिपोर्ट करने योग्य क्रेडिट हिस्ट्री नहीं है, तो स्कोर उपलब्ध न हो सकता है। इसका अर्थ अपने आप खराब स्कोर नहीं है।
5. CIBIL Score बेहतर होने में कितना समय लगता है?
इसकी कोई निश्चित समय-सीमा नहीं है। यह आपकी रिपोर्ट, भुगतान व्यवहार और ऋणदाता द्वारा भेजे गए अपडेट पर निर्भर करता है।
6. क्या अपनी रिपोर्ट चेक करने से स्कोर कम हो जाता है?
अपनी क्रेडिट रिपोर्ट स्वयं देखना आम तौर पर hard enquiry जैसा नहीं होता। लेकिन लोन के लिए बार-बार आवेदन करने पर lender enquiries हो सकती हैं।
निष्कर्ष
CIBIL Score आपकी क्रेडिट हिस्ट्री को समझने का एक महत्वपूर्ण संकेत है। समय पर भुगतान, जिम्मेदार क्रेडिट उपयोग और रिपोर्ट में गलतियों को ठीक कराना आपकी क्रेडिट प्रोफाइल को स्वस्थ रखने में मदद कर सकता है। लोन लेने से पहले अपनी रिपोर्ट देखना और अपनी भुगतान क्षमता का आकलन करना अच्छी वित्तीय आदत है।
यह लेख सामान्य वित्तीय जागरूकता के लिए है। यह लोन मंजूरी या किसी निश्चित क्रेडिट स्कोर की गारंटी नहीं देता।