CIBIL Report कैसे चेक करें? गलत Loan और Payment Status सुधारने का तरीका
Written By Dilshad AhmadPublished: 19 October 2026 • 06:49 PM IST
अपनी CIBIL Report जरूर चेक करें: गलत Loan और Payment Status कैसे पहचानें?
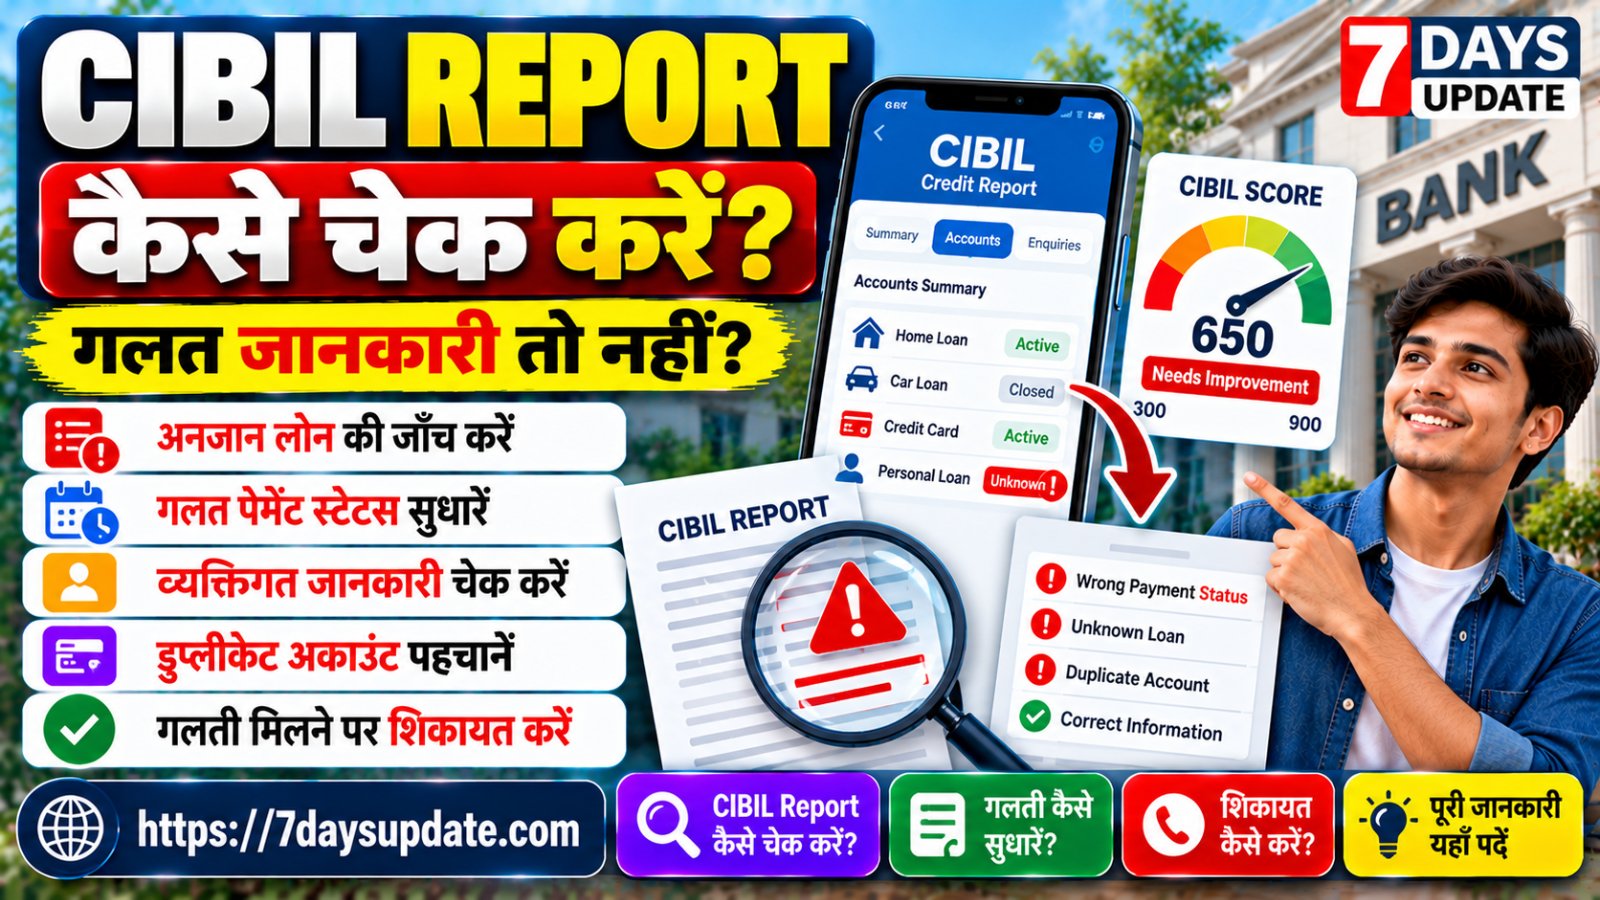
क्या आपकी क्रेडिट रिपोर्ट में ऐसा लोन दिखाई दे रहा है जिसे आपने कभी लिया ही नहीं? या पूरा भुगतान करने के बाद भी कोई बकाया दिख रहा है? ऐसी जानकारी को नजरअंदाज न करें। अपनी रिपोर्ट की जाँच करें और गलती मिलने पर संबंधित बैंक या वित्तीय संस्था तथा CIBIL की आधिकारिक प्रक्रिया से शिकायत दर्ज करें।
इस गाइड में: रिपोर्ट कहाँ से देखें, किन गलतियों की जाँच करें और विवाद दर्ज करने के बाद क्या करें।
CIBIL Report क्या होती है?
CIBIL Report आपकी क्रेडिट हिस्ट्री से जुड़ी जानकारी का रिकॉर्ड है। इसमें आपकी पहचान से संबंधित विवरण, क्रेडिट खाते, लोन या क्रेडिट कार्ड की स्थिति, भुगतान संबंधी रिकॉर्ड, बकाया राशि और क्रेडिट के लिए की गई पूछताछ जैसी जानकारी शामिल हो सकती है।
बैंक और अन्य लेंडर लोन या क्रेडिट कार्ड आवेदन का आकलन करते समय क्रेडिट रिपोर्ट और स्कोर को देख सकते हैं। इसलिए रिपोर्ट में दर्ज जानकारी सही होना जरूरी है। गलत खाता, गलत बकाया या किसी अनजान क्रेडिट इन्क्वायरी की जानकारी मिलने पर जाँच करानी चाहिए।
CIBIL Report ऑनलाइन कैसे चेक करें?
TransUnion CIBIL की आधिकारिक वेबसाइट पर जाएँ। किसी अनजान लिंक या मैसेज से अपनी वित्तीय जानकारी दर्ज न करें।
वेबसाइट पर उपलब्ध निर्देशों के अनुसार अपनी पहचान सत्यापित करें। व्यक्तिगत विवरण केवल आधिकारिक सुरक्षित पेज पर ही दर्ज करें।
उपलब्ध विकल्पों के अनुसार अपनी रिपोर्ट देखें या प्राप्त करें। CIBIL अपने आधिकारिक विवरण के अनुसार एक मुफ्त CIBIL Score और Report प्रति कैलेंडर वर्ष उपलब्ध कराता है।
व्यक्तिगत जानकारी, खाता विवरण, भुगतान की स्थिति, बकाया राशि और क्रेडिट इन्क्वायरी को ध्यान से देखें। सिर्फ स्कोर देखकर रिपोर्ट बंद न करें।
अपनी CIBIL Report में ये 7 चीजें जरूर चेक करें
1. कोई अनजान Loan या Credit Card तो नहीं?
रिपोर्ट में दर्ज हर खाते को पहचानने की कोशिश करें। यदि कोई लोन या क्रेडिट कार्ड आपका नहीं है, तो उसके लेंडर का नाम, खाता विवरण और रिपोर्ट में दिखाई गई तारीख नोट करें। यह पहचान की गलती, डेटा की त्रुटि या संभावित अनधिकृत गतिविधि से जुड़ा मामला हो सकता है; पहले संबंधित संस्था से जाँच कराएँ।
2. बंद Loan अभी भी Active तो नहीं दिख रहा?
यदि आपने लोन पूरा चुका दिया है, तो जाँचें कि खाते का स्टेटस और बकाया सही तरीके से रिपोर्ट हुआ है या नहीं। भुगतान का प्रमाण, लेंडर से मिला क्लोजर पत्र या नो-ड्यूज दस्तावेज सुरक्षित रखें, यदि उपलब्ध हो।
3. भुगतान करने के बाद भी Overdue तो नहीं?
यदि भुगतान कर चुके हैं लेकिन रिपोर्ट में बकाया या देर से भुगतान दिख रहा है, तो भुगतान की तारीख, राशि और रसीद का मिलान करें। हाल में किया गया भुगतान रिपोर्ट में तुरंत दिखाई दे, यह जरूरी नहीं। पहले लेंडर से रिपोर्टिंग की स्थिति पूछें।
4. Outstanding Balance सही है?
रिपोर्ट में दिख रही बकाया राशि का अपने लोन स्टेटमेंट या क्रेडिट कार्ड बिल से मिलान करें। यदि अंतर है, तो संबंधित विवरण और उपलब्ध प्रमाण के साथ लेंडर को लिखें।
5. नाम, PAN और व्यक्तिगत विवरण सही हैं?
नाम, जन्मतिथि और अन्य पहचान विवरण में गलती होने पर रिकॉर्ड का मिलान करें। पहचान संबंधी त्रुटियों के सुधार के लिए संबंधित संस्था द्वारा माँगे गए वैध दस्तावेज ही दें।
6. अनजान Credit Enquiry तो नहीं?
रिपोर्ट में ऐसी क्रेडिट इन्क्वायरी दिखे जिसे आप पहचानते नहीं हैं, तो संबंधित बैंक या वित्तीय संस्था से पूछें कि इन्क्वायरी किस आवेदन से जुड़ी है। कभी-कभी थर्ड-पार्टी प्लेटफॉर्म के जरिए किया गया आवेदन भी संबंधित लेंडर की इन्क्वायरी से जुड़ सकता है।
7. एक ही Loan दो बार तो नहीं दिख रहा?
यदि एक ही खाता दो बार दिखाई दे रहा है, तो दोनों एंट्री का विवरण मिलाएँ। डुप्लीकेट रिकॉर्ड की आशंका होने पर दोनों एंट्री की जानकारी देकर विवाद दर्ज करें।
CIBIL Report में गलती मिले तो शिकायत कैसे करें?
गलती मिलने पर नीचे दिए गए क्रम में आगे बढ़ना उपयोगी है। अपनी शिकायत का रिकॉर्ड रखें और बिना प्रमाण किसी खाते को गलत घोषित न करें।
चरण 1: सबूत और विवरण तैयार करें
- रिपोर्ट में संबंधित खाते या गलत एंट्री की जानकारी नोट करें।
- भुगतान रसीद, बैंक स्टेटमेंट, लोन क्लोजर पत्र या अन्य संबंधित दस्तावेज इकट्ठा करें।
- शिकायत में केवल आवश्यक व्यक्तिगत जानकारी दें और दस्तावेज सुरक्षित आधिकारिक माध्यम से जमा करें।
चरण 2: संबंधित Bank या Lender से संपर्क करें
गलत खाते या भुगतान की जानकारी जिस बैंक या वित्तीय संस्था ने रिपोर्ट की है, उससे शिकायत करें। उन्हें स्पष्ट बताएँ कि रिपोर्ट में कौन-सी जानकारी गलत है और उपलब्ध प्रमाण संलग्न करें। शिकायत संख्या या लिखित जवाब सुरक्षित रखें।
चरण 3: CIBIL में Online Dispute दर्ज करें
CIBIL की आधिकारिक वेबसाइट पर उपलब्ध Dispute Resolution सुविधा खोलें। अपने खाते में लॉगिन करके रिपोर्ट के संबंधित सेक्शन में गलत जानकारी चुनें और विवाद सबमिट करें। एक विवाद प्रक्रिया में रिपोर्ट की कई संबंधित गलतियों को चिन्हित करने का विकल्प उपलब्ध हो सकता है। सबमिट करने के बाद मिलने वाला Dispute ID या संदर्भ नंबर सुरक्षित रखें।
CIBIL Dispute Resolutionचरण 4: शिकायत का Status ट्रैक करें
ईमेल, सेवा अनुरोध संख्या और विवाद ID को संभालकर रखें। CIBIL या संबंधित लेंडर अतिरिक्त जानकारी माँगे तो आधिकारिक माध्यम से जवाब दें। शिकायत का परिणाम आने पर अपडेटेड रिपोर्ट देखें कि विवादित जानकारी ठीक हुई है या नहीं।
शिकायत करने से पहले यह टेबल देख लें
| रिपोर्ट में समस्या | क्या प्रमाण जुटाएँ? | कहाँ संपर्क करें? |
|---|---|---|
| अनजान लोन या कार्ड | खाते का विवरण, पहचान संबंधी जानकारी | संबंधित लेंडर और CIBIL |
| भुगतान के बाद भी बकाया | भुगतान रसीद, बैंक स्टेटमेंट | लेंडर और CIBIL |
| बंद लोन अभी Active | क्लोजर पत्र या नो-ड्यूज प्रमाण, यदि उपलब्ध | लोन देने वाली संस्था और CIBIL |
| गलत व्यक्तिगत विवरण | सही पहचान विवरण और वैध प्रमाण | संबंधित संस्था और CIBIL |
| अनजान Credit Enquiry | इन्क्वायरी का नाम और तारीख | दिखाई गई संस्था और CIBIL |
| डुप्लीकेट खाता | दोनों एंट्री का विवरण | रिपोर्टिंग लेंडर और CIBIL |
CIBIL Dispute का समाधान होने में कितना समय लगता है?
CIBIL के आधिकारिक FAQ के अनुसार विवाद के समाधान में लगभग 30 दिन लग सकते हैं, क्योंकि संबंधित क्रेडिट संस्था से जवाब लेना पड़ सकता है। वास्तविक समय शिकायत की प्रकृति और आवश्यक जाँच पर निर्भर करता है। शिकायत दर्ज करने के बाद अपडेट का इंतजार करें और संदर्भ नंबर से स्थिति ट्रैक करें।
RBI के 26 अक्टूबर 2023 के फ्रेमवर्क में पात्र मामलों में क्रेडिट जानकारी के सुधार या विवाद का समाधान 30 कैलेंडर दिनों में न होने पर ₹100 प्रतिदिन मुआवजे का प्रावधान है। यह हर शिकायत पर अपने आप लागू होने वाला भुगतान नहीं है; पात्रता, जिम्मेदारी और लागू शर्तें देखी जाती हैं।
RBI का आधिकारिक नोटिफिकेशनअगर कोई अनजान Loan दिखे तो क्या करें?
- संबंधित बैंक या वित्तीय संस्था से खाते की जानकारी और आवेदन की जाँच माँगें।
- CIBIL रिपोर्ट में संबंधित खाते या इन्क्वायरी के विरुद्ध औपचारिक विवाद दर्ज करें।
- शिकायत संख्या, ईमेल और जमा किए गए दस्तावेजों का रिकॉर्ड रखें।
- यदि पहचान के दुरुपयोग या धोखाधड़ी का संदेह हो, तो संबंधित संस्था को तुरंत सूचित करें और जरूरत के अनुसार आधिकारिक साइबर अपराध शिकायत माध्यम का उपयोग करें।
- अपना OTP, पासवर्ड, PIN या पूरी वित्तीय जानकारी किसी अनजान कॉलर के साथ साझा न करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. CIBIL Report मुफ्त में कैसे चेक करें?
CIBIL की आधिकारिक वेबसाइट पर उपलब्ध Free CIBIL Score and Report विकल्प देखें। CIBIL के अनुसार एक मुफ्त स्कोर और रिपोर्ट प्रति कैलेंडर वर्ष उपलब्ध है; अन्य योजनाओं की शर्तें अलग हो सकती हैं।
2. CIBIL Report में अनजान Loan दिखे तो क्या करें?
पहले संबंधित लेंडर से खाते की जाँच माँगें और CIBIL में औपचारिक विवाद दर्ज करें। विवाद ID और शिकायत का रिकॉर्ड सुरक्षित रखें। यदि धोखाधड़ी का संदेह हो तो संबंधित संस्था को तुरंत सूचित करें।
3. लोन चुकाने के बाद भी रिपोर्ट अपडेट न हो तो?
भुगतान की रसीद या बैंक स्टेटमेंट के साथ संबंधित लेंडर से संपर्क करें। आवश्यकता होने पर CIBIL की आधिकारिक विवाद प्रक्रिया अपनाएँ। रिपोर्ट में बदलाव आने में समय लग सकता है।
4. CIBIL Dispute का समाधान कितने दिन में होता है?
CIBIL के FAQ में लगभग 30 दिन का अनुमान दिया गया है। वास्तविक समय संबंधित क्रेडिट संस्था के जवाब और जाँच पर निर्भर करता है।
5. क्या CIBIL खुद बैंक की पुष्टि के बिना लोन की एंट्री हटा सकता है?
क्रेडिट ब्यूरो सामान्यतः रिपोर्टिंग लेंडर से संबंधित जानकारी की पुष्टि या सुधार प्रक्रिया के आधार पर रिकॉर्ड अपडेट करता है। इसलिए विवाद दर्ज करना जरूरी है, लेकिन हर अनुरोध मंजूर होना निश्चित नहीं है।
6. क्या अपनी CIBIL Report चेक करने से स्कोर कम होता है?
अपना स्कोर या रिपोर्ट स्वयं देखना सामान्यतः सॉफ्ट इन्क्वायरी माना जाता है और इससे स्कोर कम नहीं होता। लेंडर द्वारा लोन आवेदन पर की गई हार्ड इन्क्वायरी अलग होती है।
7. शिकायत करने के बाद क्या नया CIBIL Score तुरंत दिखेगा?
जरूरी नहीं। पहले विवाद की जाँच और रिपोर्टिंग संस्था की पुष्टि हो सकती है। जानकारी अपडेट होने के बाद ही स्कोर में बदलाव दिख सकता है, और बदलाव की मात्रा की गारंटी नहीं है।
8. शिकायत का समाधान न हो तो आगे क्या करें?
पहले अपनी शिकायत संख्या के साथ CIBIL और संबंधित लेंडर के आधिकारिक शिकायत माध्यम से फॉलो-अप करें। लागू नियमों और पात्रता के अनुसार, निर्धारित प्रक्रिया पूरी होने के बाद RBI की शिकायत व्यवस्था पर भी विचार किया जा सकता है।
निष्कर्ष
अपनी CIBIL Report समय-समय पर देखना उपयोगी है, क्योंकि गलत लोन, अनजान इन्क्वायरी या गलत पेमेंट स्टेटस आपकी क्रेडिट प्रोफाइल को प्रभावित कर सकता है। रिपोर्ट में गलती मिलने पर सबूत जुटाएँ, संबंधित बैंक या वित्तीय संस्था से संपर्क करें और CIBIL की आधिकारिक विवाद प्रक्रिया अपनाएँ। शिकायत की स्थिति ट्रैक करें और समाधान के बाद अपडेटेड रिपोर्ट की जाँच करना न भूलें।
यह लेख सामान्य वित्तीय जागरूकता के लिए है, किसी बैंक या क्रेडिट ब्यूरो की आधिकारिक सलाह नहीं। नियम, प्रक्रिया और पात्रता संबंधित संस्था के मौजूदा दिशानिर्देशों के अनुसार बदल सकते हैं। शिकायत के लिए हमेशा आधिकारिक वेबसाइट का उपयोग करें।
प्रकाशक: 7DaysUpdate.com | Finance & Credit Awareness