Low CIBIL Score कैसे बढ़ाएँ? Credit Score सुधारने के 10 असरदार तरीके
Written By Dilshad AhmadPublished: 19 October 2026 • 02:02 PM IST
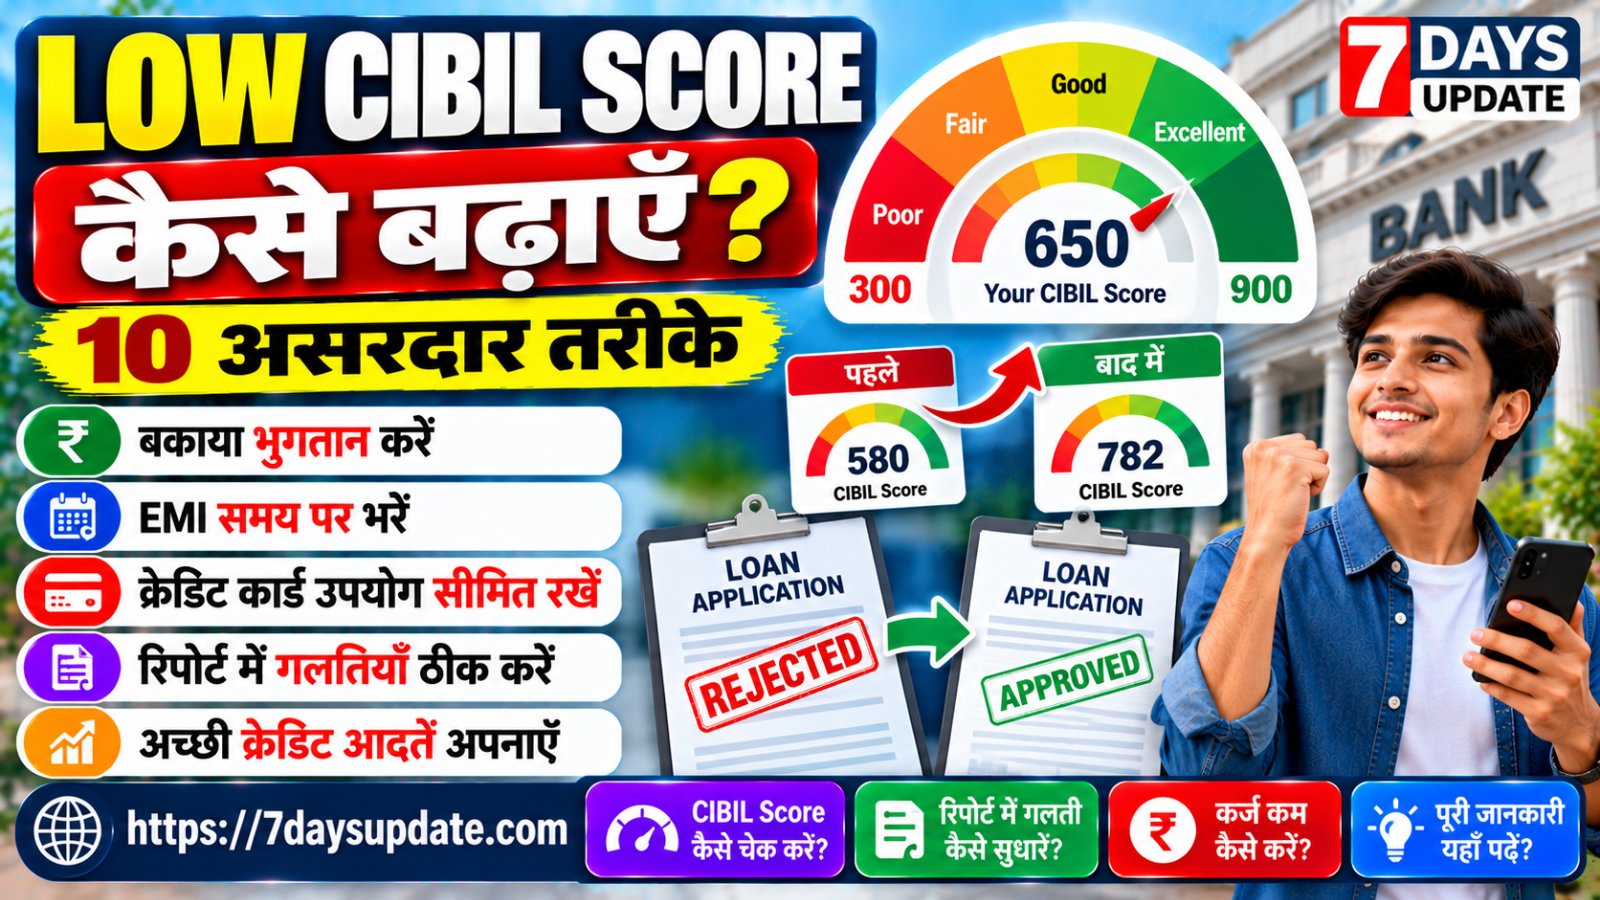
Low CIBIL Score कैसे बढ़ाएँ? क्रेडिट स्कोर सुधारने के 10 तरीके
अगर आपका CIBIL Score कम है और आपको भविष्य में लोन या क्रेडिट कार्ड लेने में परेशानी हो रही है, तो सबसे पहले अपनी क्रेडिट रिपोर्ट और भुगतान की आदतों पर ध्यान दें। नियमित भुगतान, समझदारी से क्रेडिट का इस्तेमाल और रिपोर्ट में गलतियों का समाधान आपकी क्रेडिट प्रोफाइल सुधारने में मदद कर सकते हैं।
Low CIBIL Score क्या होता है?
CIBIL Score आपकी क्रेडिट हिस्ट्री के आधार पर तैयार किया गया तीन अंकों का स्कोर है, जो आम तौर पर 300 से 900 के बीच होता है। लेंडर इसे आपकी क्रेडिट प्रोफाइल के आकलन में इस्तेमाल कर सकते हैं। लेकिन लोन का निर्णय केवल इसी स्कोर पर नहीं होता; आय, मौजूदा कर्ज, रोजगार और संबंधित लेंडर की नीति भी महत्वपूर्ण हैं।
यदि स्कोर कम है, तो घबराने के बजाय यह समझना जरूरी है कि उसके पीछे क्या कारण है—जैसे देर से भुगतान, ज्यादा क्रेडिट उपयोग, बकाया कर्ज या रिपोर्ट में गलत जानकारी। कारण पता चलने पर सही कदम चुनना आसान होता है।
Low CIBIL Score बढ़ाने के 10 असरदार तरीके
1बकाया भुगतान को प्राथमिकता दें
यदि आपके क्रेडिट कार्ड या लोन की EMI बकाया है, तो सबसे पहले उसकी वास्तविक स्थिति समझें। देय राशि, ब्याज, लेट फीस और भुगतान की अंतिम तारीख की जानकारी लें। अपनी क्षमता के अनुसार बकाया चुकाने की योजना बनाएँ और कठिनाई होने पर लेंडर से आधिकारिक विकल्प पूछें।
ध्यान दें: भुगतान करने से पुराने रिकॉर्ड तुरंत गायब नहीं होते। खाते की स्थिति और रिपोर्ट अपडेट होने में समय लग सकता है।
2हर EMI समय पर भरें
समय पर भुगतान करना अच्छी क्रेडिट हिस्ट्री बनाए रखने की महत्वपूर्ण आदत है। EMI की तारीख याद रखें, बैंक खाते में पर्याप्त बैलेंस रखें और भुगतान की पुष्टि भी चेक करें।
उपयोगी तरीका: कैलेंडर रिमाइंडर लगाएँ या जहाँ सुरक्षित और सुविधाजनक हो, ऑटो-डेबिट की सुविधा इस्तेमाल करें। ऑटो-डेबिट के बावजूद खाते में पर्याप्त राशि रखना जरूरी है।
3क्रेडिट कार्ड का इस्तेमाल सीमित रखें
यदि आपके कार्ड की क्रेडिट लिमिट के मुकाबले बकाया बहुत ज्यादा रहता है, तो आपका क्रेडिट उपयोग अनुपात अधिक हो सकता है। कई लेंडर कम क्रेडिट उपयोग को सकारात्मक संकेत मानते हैं, हालाँकि कोई एक प्रतिशत सभी के लिए स्कोर बढ़ने की गारंटी नहीं देता।
उदाहरण: यदि कार्ड की लिमिट ₹50,000 है और बकाया ₹40,000 है, तो उपयोग 80% है। खर्च नियंत्रित रखने और बकाया घटाने से अनुपात कम हो सकता है।
केवल स्कोर सुधारने के लिए अनावश्यक खरीदारी न करें और बिल की भुगतान क्षमता से अधिक खर्च न करें।
4अपनी क्रेडिट रिपोर्ट नियमित रूप से जाँचें
रिपोर्ट में आपके क्रेडिट खाते, भुगतान रिकॉर्ड, बकाया और क्रेडिट इन्क्वायरी जैसी जानकारी हो सकती है। गलत या अनजान खाते दिखाई देने पर उन्हें नजरअंदाज न करें।
रिपोर्ट जाँचने से आपको यह पहचानने में मदद मिल सकती है कि स्कोर कम होने के पीछे कौन-सी जानकारी जिम्मेदार हो सकती है। अपनी रिपोर्ट देखने के लिए संबंधित क्रेडिट ब्यूरो की आधिकारिक वेबसाइट इस्तेमाल करें।
CIBIL की आधिकारिक वेबसाइट5क्रेडिट रिपोर्ट की गलतियाँ ठीक करवाएँ
यदि रिपोर्ट में ऐसा लोन दिखता है जिसे आपने नहीं लिया, बंद खाते का गलत स्टेटस है या भुगतान अपडेट नहीं हुआ है, तो संबंधित लेंडर और क्रेडिट ब्यूरो के पास विवाद दर्ज करें। आवेदन या शिकायत का संदर्भ नंबर सुरक्षित रखें।
क्रेडिट रिकॉर्ड की जाँच के बाद ही सुधार किया जाता है। गलत जानकारी हटाने का अनुरोध करना उपयोगी है, लेकिन इससे स्कोर में किसी खास बढ़ोतरी की गारंटी नहीं होती।
6बार-बार नए लोन के लिए आवेदन न करें
कम समय में कई औपचारिक क्रेडिट आवेदन करने पर रिपोर्ट में कई हार्ड इन्क्वायरी दर्ज हो सकती हैं। उनका असर आपकी पूरी क्रेडिट प्रोफाइल और स्कोरिंग मॉडल पर निर्भर करता है। हर इन्क्वायरी अपने आप में लोन रिजेक्शन का कारण नहीं होती।
नया आवेदन करने से पहले लेंडर की पात्रता शर्तें जाँचें। जहाँ उपलब्ध हो, यह भी देखें कि प्रारंभिक पात्रता जाँच से हार्ड इन्क्वायरी होगी या नहीं।
7पुराने क्रेडिट खातों को सोच-समझकर बंद करें
क्रेडिट कार्ड या दूसरे खाते बंद करने से पहले उनके शुल्क, उपयोग और आपकी पूरी क्रेडिट प्रोफाइल पर संभावित प्रभाव को समझें। पुराने खाते की अवधि और उपलब्ध क्रेडिट जैसी बातें कुछ स्कोरिंग मॉडलों में प्रासंगिक हो सकती हैं।
सिर्फ स्कोर बढ़ाने के लिए हर पुराना खाता खुला रखना भी जरूरी नहीं है। यदि कार्ड महँगा है, इस्तेमाल नहीं होता या सुरक्षा की चिंता है, तो फायदे और नुकसान देखकर निर्णय लें।
8एक साथ कई नए क्रेडिट कार्ड न लें
नए क्रेडिट कार्ड या लोन की जरूरत का आकलन पहले करें। बार-बार नए खाते खोलने से इन्क्वायरी और उपलब्ध क्रेडिट में बदलाव हो सकता है। नया कार्ड तभी लें जब उसकी शर्तें, शुल्क और भुगतान की जिम्मेदारी आपके लिए उपयुक्त हों।
नया क्रेडिट लेना कम स्कोर का स्वतः समाधान नहीं है। समय पर भुगतान और नियंत्रित खर्च अधिक महत्वपूर्ण हैं।
9सेटलमेंट और क्लोजर का अंतर समझें
कर्ज चुकाने में कठिनाई होने पर कुछ लेंडर समझौते के विकल्प दे सकते हैं। लेकिन बकाया से कम राशि देकर किया गया सेटलमेंट, पूरा बकाया चुकाकर खाता बंद करने से अलग हो सकता है और रिपोर्ट में अलग तरह से दर्ज हो सकता है। इसका भविष्य की क्रेडिट पात्रता पर असर पड़ सकता है।
कोई विकल्प स्वीकार करने से पहले लिखित शर्तें समझें। यदि खाते में गलत स्टेटस दर्ज है, तो आधिकारिक सुधार प्रक्रिया अपनाएँ।
10नियमित भुगतान की आदत बनाए रखें
स्कोर सुधारने के लिए निरंतर अच्छी क्रेडिट आदतें जरूरी हैं। सभी देय तारीखें याद रखें, अपनी आय के अनुसार खर्च करें और ऐसी EMI न लें जिसे नियमित रूप से चुकाना कठिन हो। समय के साथ रिपोर्ट में नया भुगतान व्यवहार दर्ज होता है।
स्कोर कब और कितना बदलेगा, यह पहले से निश्चित नहीं किया जा सकता। रिपोर्ट अपडेट होने और स्कोर की गणना के लिए अलग-अलग समय लग सकता है।
कौन-सी आदत से क्या फायदा हो सकता है?
| आदत या कदम | संभावित लाभ | क्या याद रखें? |
|---|---|---|
| समय पर EMI भरना | भुगतान इतिहास बेहतर रखने में मदद | भुगतान की पुष्टि करें |
| कार्ड का बकाया घटाना | क्रेडिट उपयोग अनुपात कम हो सकता है | नई खरीदारी से बकाया फिर बढ़ सकता है |
| गलत रिकॉर्ड पर विवाद | गलत जानकारी की जाँच और संभावित सुधार | सुधार जाँच के परिणाम पर निर्भर है |
| बार-बार आवेदन से बचना | अनावश्यक हार्ड इन्क्वायरी कम रखने में मदद | आवेदन से पहले पात्रता जाँचें |
| रिपोर्ट नियमित देखना | गलत या अनजान खाते पहचानने में मदद | केवल आधिकारिक माध्यम इस्तेमाल करें |
| बजट बनाकर कर्ज लेना | भुगतान में देरी का जोखिम कम करने में मदद | जरूरी खर्चों को भी ध्यान में रखें |
Low CIBIL Score सुधारने के लिए 30 दिन की शुरुआती योजना
नीचे दी गई योजना अच्छी वित्तीय आदतें शुरू करने के लिए है। यह 30 दिनों में स्कोर बढ़ने का वादा नहीं करती।
पहला सप्ताह: अपनी स्थिति समझें
- अपनी क्रेडिट रिपोर्ट प्राप्त करके देखें।
- सभी चालू लोन, EMI और कार्ड बकाया की सूची बनाएँ।
- गलत या अनजान खाते हों तो उनकी जानकारी नोट करें।
दूसरा सप्ताह: भुगतान की योजना बनाएँ
- देय तारीखें और बकाया राशि स्पष्ट करें।
- भुगतान क्षमता के अनुसार बजट बनाएँ।
- जरूरत होने पर संबंधित लेंडर से संपर्क करें।
तीसरा सप्ताह: क्रेडिट उपयोग पर ध्यान दें
- अनावश्यक कार्ड खर्च रोकें।
- संभव हो तो बकाया घटाने की योजना लागू करें।
- बिना जरूरत नए क्रेडिट आवेदन करने से बचें।
चौथा सप्ताह: रिकॉर्ड और भुगतान की समीक्षा करें
- भुगतान की रसीदें और शिकायत संदर्भ सुरक्षित रखें।
- लंबित विवाद की स्थिति जाँचें।
- आगे की EMI के लिए रिमाइंडर सेट करें।
CIBIL Score बढ़ने में कितना समय लगता है?
इसका कोई निश्चित जवाब नहीं है। यदि स्कोर कम होने की वजह लगातार देर से भुगतान या ज्यादा बकाया है, तो सुधार के लिए समय और लगातार अच्छे भुगतान व्यवहार की जरूरत हो सकती है। रिपोर्ट की गलती सुधरने पर भी स्कोर में बदलाव रिपोर्ट अपडेट और स्कोरिंग मॉडल पर निर्भर करता है।
इसलिए “7 दिन में स्कोर 100 पॉइंट बढ़ाएँ” जैसे दावों पर भरोसा न करें। स्कोर की जाँच करने के लिए केवल आधिकारिक क्रेडिट ब्यूरो का उपयोग करें और किसी व्यक्ति को स्कोर बढ़ाने की गारंटी के बदले पैसे न दें।
स्कोर सुधारते समय इन गलतियों से बचें
- लोन या क्रेडिट कार्ड की EMI को नजरअंदाज करना।
- क्रेडिट कार्ड की पूरी लिमिट का लगातार इस्तेमाल करना।
- स्कोर बढ़ाने के नाम पर बार-बार नए आवेदन करना।
- क्रेडिट रिपोर्ट की गलती को ठीक कराने के लिए अनजान एजेंट पर भरोसा करना।
- बिना शर्तें समझे कर्ज सेटलमेंट स्वीकार करना।
- यह मान लेना कि अच्छा CIBIL Score होने पर हर लोन मंजूर हो जाएगा।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. Low CIBIL Score को जल्दी कैसे बढ़ाएँ?
सबसे पहले रिपोर्ट में स्कोर कम होने के संभावित कारण पहचानें। बकाया का समाधान करें, EMI समय पर भरें, क्रेडिट कार्ड का उपयोग नियंत्रित रखें और गलत रिकॉर्ड पर विवाद दर्ज करें। कोई निश्चित तेज परिणाम गारंटीड नहीं है।
2. क्या 30 दिन में CIBIL Score बढ़ सकता है?
कुछ परिस्थितियों में रिपोर्ट अपडेट के बाद बदलाव दिखाई दे सकता है, लेकिन 30 दिनों में स्कोर बढ़ना तय नहीं है। यह आपकी क्रेडिट हिस्ट्री, भुगतान और रिपोर्टिंग समय पर निर्भर करता है।
3. क्या क्रेडिट कार्ड का पूरा बिल चुकाना जरूरी है?
समय पर बिल का पूरा भुगतान करने से ब्याज और बकाया बढ़ने से बचने में मदद मिलती है। केवल न्यूनतम देय राशि भरने से बाकी बकाया पर ब्याज लग सकता है और क्रेडिट उपयोग अधिक बना रह सकता है। कार्ड की शर्तें देखें।
4. क्या खुद CIBIL Score चेक करने से स्कोर कम होता है?
अपना स्कोर स्वयं देखना आम तौर पर सॉफ्ट इन्क्वायरी माना जाता है और इससे स्कोर कम नहीं होता। लोन के लिए लेंडर द्वारा की गई हार्ड इन्क्वायरी अलग हो सकती है। जाँच के लिए आधिकारिक माध्यम इस्तेमाल करें।
5. क्या पुराना लोन बंद करने से CIBIL Score बढ़ता है?
जरूरी नहीं। लोन बंद होने से आपकी बकाया जिम्मेदारी कम हो सकती है, लेकिन स्कोर पर असर पूरी क्रेडिट प्रोफाइल और स्कोरिंग मॉडल पर निर्भर करता है। खाते की स्थिति सही रिपोर्ट हुई है या नहीं, यह भी जाँचें।
6. क्या बिना क्रेडिट कार्ड के CIBIL Score बढ़ सकता है?
क्रेडिट कार्ड ही क्रेडिट हिस्ट्री बनाने का एकमात्र तरीका नहीं है। रिपोर्ट में दर्ज अन्य योग्य क्रेडिट खाते भी प्रासंगिक हो सकते हैं। सिर्फ स्कोर बनाने के लिए ऐसा कर्ज न लें जिसकी जरूरत या भुगतान क्षमता न हो।
7. CIBIL Score कितना होना अच्छा माना जाता है?
कई लेंडर्स 750 या उससे अधिक स्कोर को अच्छा मान सकते हैं, लेकिन यह सार्वभौमिक मंजूरी सीमा नहीं है। लोन की पात्रता आय, मौजूदा कर्ज, दस्तावेज और लेंडर की नीति पर भी निर्भर करती है।
8. CIBIL रिपोर्ट में गलत जानकारी हो तो क्या करें?
रिपोर्ट में गलत खाते या भुगतान की जानकारी पहचानें और संबंधित लेंडर तथा क्रेडिट ब्यूरो की आधिकारिक विवाद प्रक्रिया अपनाएँ। शिकायत का संदर्भ नंबर रखें और जाँच के परिणाम की प्रतीक्षा करें।
निष्कर्ष
Low CIBIL Score सुधारने का सबसे अच्छा तरीका है अपनी क्रेडिट रिपोर्ट समझना और भुगतान की अच्छी आदतें लगातार बनाए रखना। बकाया का समाधान करें, EMI समय पर भरें, क्रेडिट कार्ड का इस्तेमाल नियंत्रित रखें और रिपोर्ट में गलतियों को आधिकारिक तरीके से ठीक करवाएँ। स्कोर में सुधार का समय हर व्यक्ति के लिए अलग हो सकता है।
यह लेख सामान्य वित्तीय जानकारी के लिए है, व्यक्तिगत वित्तीय सलाह नहीं। CIBIL Score में किसी निश्चित बढ़ोतरी, लोन मंजूरी या क्रेडिट कार्ड स्वीकृति की गारंटी नहीं दी जाती। किसी वित्तीय निर्णय से पहले संबंधित लेंडर की आधिकारिक शर्तें पढ़ें।
प्रकाशक: 7DaysUpdate.com | Finance & Credit Awareness