Loan Close करने के बाद क्या करें? NOC, Closure Letter और CIBIL Status Check
Written By Dilshad AhmadPublished: 19 October 2026 • 11:34 PM IST
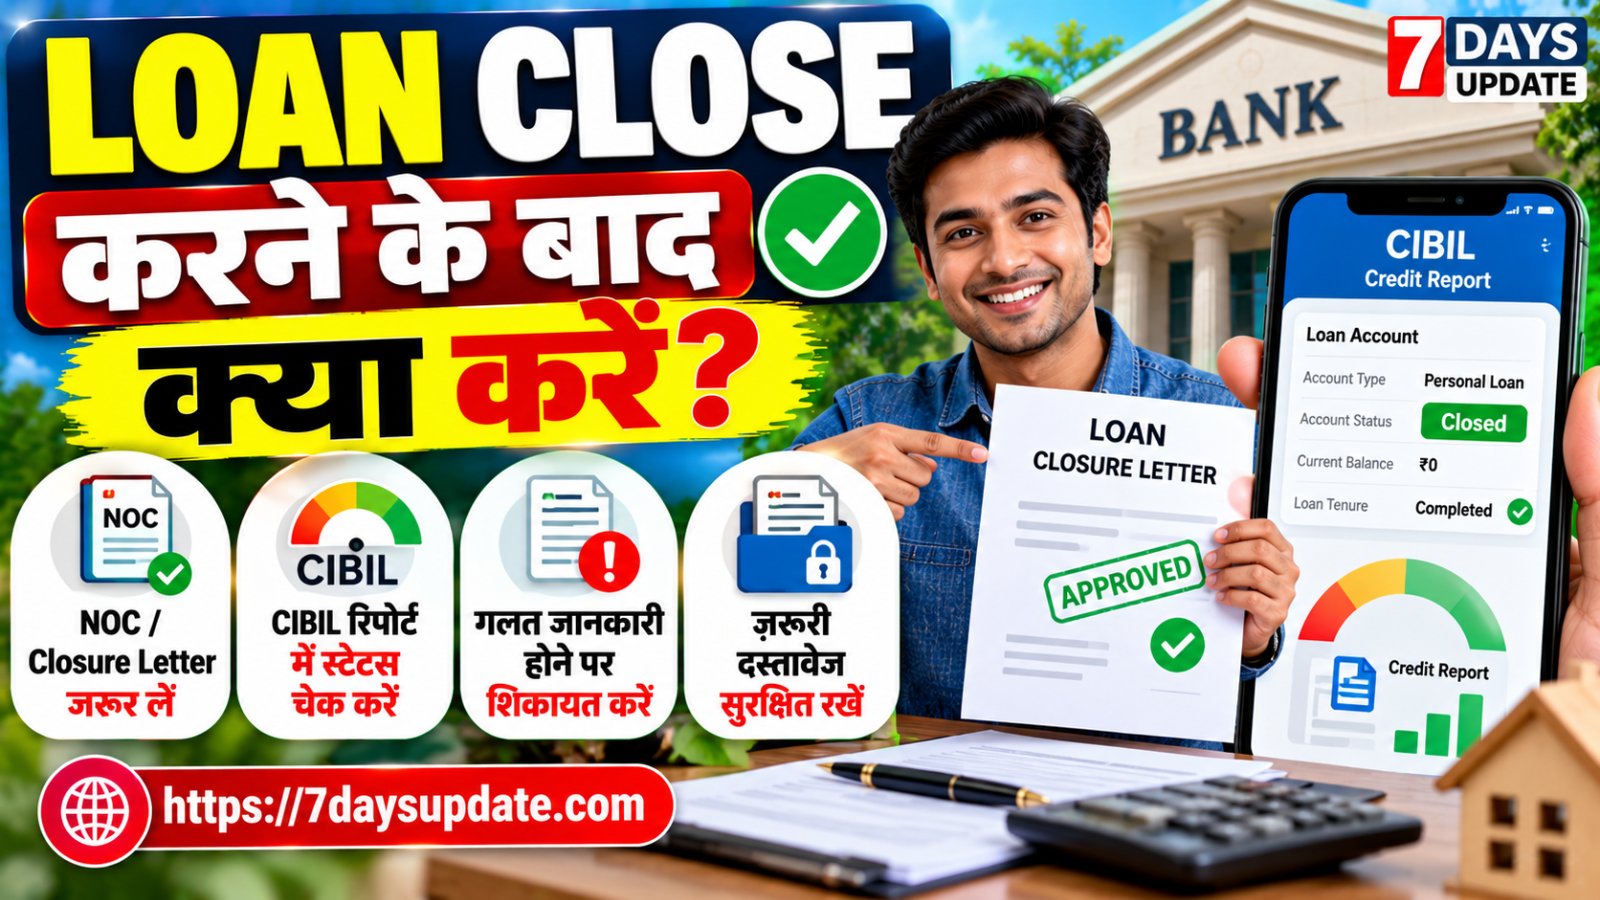
Loan Close करने के बाद क्या करें?
आखिरी EMI भरना ही पूरा काम नहीं है। बैंक के रिकॉर्ड, क्लोजर डॉक्यूमेंट और क्रेडिट रिपोर्ट में सही जानकारी होना भी जरूरी है।
लोन बंद होने के बाद सबसे जरूरी 4 काम
चाहे आपने पर्सनल लोन, कार लोन, होम लोन या किसी दूसरे प्रकार का लोन चुकाया हो, नीचे दिए गए काम पूरे करने से भविष्य में रिकॉर्ड से जुड़ी परेशानियों का जोखिम कम हो सकता है।
1. Closure Letter
बैंक से लिखित पुष्टि लें कि लोन पूरी तरह चुका दिया गया है।
2. बकाया जांचें
कोई बाकी राशि, शुल्क या लंबित भुगतान तो नहीं, इसकी पुष्टि करें।
3. Credit Report
क्रेडिट रिपोर्ट में संबंधित अकाउंट का स्टेटस और बकाया देखें।
4. रिकॉर्ड सुरक्षित रखें
रसीद, बैंक की पुष्टि और शिकायत नंबर की कॉपी रखें।
1. बैंक से कौन-से दस्तावेज लेने चाहिए?
Loan Closure Documents
लोन के प्रकार के अनुसार बैंक से लागू दस्तावेज मांगें। हर लोन में एक ही दस्तावेज या प्रक्रिया लागू नहीं होती।
यह केवल सजावटी संकेतक है, किसी बैंक की वास्तविक प्रक्रिया या प्रगति का माप नहीं।
| दस्तावेज | क्यों जरूरी है? |
|---|---|
| Loan Closure Letter | लोन का भुगतान पूरा होने और अकाउंट बंद होने की लिखित पुष्टि। |
| NOC / No Dues Certificate | यह पुष्टि करने के लिए कि बैंक के रिकॉर्ड में लोन से संबंधित कोई बकाया नहीं है, यदि बैंक इस प्रकार का दस्तावेज जारी करता है। |
| अंतिम भुगतान की रसीद | आखिरी भुगतान की तारीख और रकम का प्रमाण। |
| सिक्योरिटी रिलीज के दस्तावेज | होम या वाहन जैसे सुरक्षित लोन में लागू होने पर संपत्ति/वाहन पर दर्ज बैंक के अधिकार या चार्ज को हटाने की प्रक्रिया के लिए। |
2. लोन बंद करने के बाद क्या-क्या चेक करें?
नीचे दी गई चेकलिस्ट को अपनी जरूरत के अनुसार पूरा करें। हर बॉक्स पर टैप करके उसे टिक कर सकते हैं।
3. CIBIL रिपोर्ट में Loan Status कैसे चेक करें?
लोन बंद करने के बाद अपनी क्रेडिट रिपोर्ट में संबंधित अकाउंट खोजें। सिर्फ स्कोर देखने के बजाय अकाउंट की जानकारी भी ध्यान से पढ़ें।
आधिकारिक वेबसाइट खोलें
TransUnion CIBIL की वेबसाइट पर जाएं और उपलब्ध आधिकारिक प्रक्रिया के अनुसार अपनी रिपोर्ट प्राप्त करें।
अपनी पहचान सत्यापित करें
मांगी गई जानकारी भरकर सुरक्षित तरीके से वेरिफिकेशन पूरा करें। अपना पासवर्ड या OTP किसी दूसरे व्यक्ति से साझा न करें।
Loan Account ढूंढें
बैंक/लेंडर का नाम, अकाउंट की जानकारी, वर्तमान बकाया और अकाउंट स्टेटस देखें।
जानकारी का मिलान करें
बैंक से मिले क्लोजर दस्तावेजों के साथ रिपोर्ट की तुलना करें। यदि स्टेटस गलत है, तो पहले बैंक से रिकॉर्ड की जांच कराने को कहें।
4. रिपोर्ट में कौन-सा स्टेटस दिखाई दे सकता है?
| रिपोर्ट में स्थिति | इसका सामान्य अर्थ | आप क्या करें? |
|---|---|---|
| Closed | अकाउंट बंद होने की जानकारी दर्ज है। | बकाया शून्य है या नहीं और बाकी विवरण सही हैं, जांचें। |
| Active / Open | अकाउंट अभी सक्रिय दिख रहा है। | बैंक से पूछें कि क्लोजर अपडेट क्रेडिट ब्यूरो को भेजा गया है या नहीं। |
| Current Balance बाकी | रिपोर्ट में कुछ बकाया दर्ज है। | बैंक की अंतिम स्टेटमेंट और भुगतान प्रमाण से मिलान करें। |
| Settled | अक्सर इसका अर्थ पूरा बकाया चुकाने के बजाय सहमति से कम रकम देकर निपटारा होता है। | यदि आपने पूरी रकम चुकाई थी, तो बैंक से रिकॉर्ड की जांच और सुधार मांगें। |
| गलत भुगतान इतिहास | भुगतान की तारीख या रिकॉर्ड गलत दर्ज हो सकता है। | संबंधित भुगतान प्रमाण के साथ विवाद दर्ज करें। |
5. CIBIL रिपोर्ट अपडेट नहीं हुई तो शिकायत कैसे करें?
अगर बैंक से लोन बंद होने की पुष्टि मिल चुकी है, लेकिन क्रेडिट रिपोर्ट में पुराना बकाया या गलत स्टेटस दिख रहा है, तो यह क्रम अपनाएं।
पहले बैंक से शिकायत करें
बैंक के ग्राहक सेवा विभाग या शिकायत निवारण अधिकारी को लोन अकाउंट की जानकारी, अंतिम भुगतान प्रमाण और Closure Letter देकर रिकॉर्ड अपडेट करने का अनुरोध करें। शिकायत नंबर सुरक्षित रखें।
क्रेडिट ब्यूरो में Dispute दर्ज करें
संबंधित क्रेडिट ब्यूरो की आधिकारिक वेबसाइट पर उपलब्ध dispute प्रक्रिया का उपयोग करें। गलत अकाउंट स्टेटस, बकाया या भुगतान इतिहास स्पष्ट रूप से बताएं।
जवाब और अपडेट दोबारा जांचें
बैंक और ब्यूरो से मिले जवाब सुरक्षित रखें। बाद में नई रिपोर्ट लेकर देखें कि संबंधित जानकारी सही हुई है या नहीं।
जरूरत पड़ने पर आगे बढ़ें
यदि बैंक की शिकायत प्रक्रिया के बाद भी समस्या का समाधान नहीं होता, तो लागू पात्रता और समय-सीमा के अनुसार RBI के Complaint Management System के विकल्प को देखें।
शिकायत स्वीकार होना और जानकारी बदलना जांच के परिणाम पर निर्भर करता है। केवल विवाद दर्ज करने से स्टेटस अपने-आप बदलने की गारंटी नहीं होती।
6. लोन बंद करने के बाद जरूरी दस्तावेजों की सूची
| दस्तावेज / जानकारी | कब काम आ सकती है? |
|---|---|
| Loan Account Number | बैंक या ब्यूरो से अकाउंट पहचानने के लिए। |
| अंतिम भुगतान की रसीद | पूरा भुगतान होने का प्रमाण देने के लिए। |
| NOC / Closure Letter | लोन बंद होने की बैंक की पुष्टि के लिए। |
| बैंक स्टेटमेंट | भुगतान और बकाया का मिलान करने के लिए। |
| शिकायत नंबर और जवाब | समस्या के फॉलो-अप के लिए। |
| क्रेडिट रिपोर्ट की कॉपी | गलत प्रविष्टि दिखाने और बाद में सुधार जांचने के लिए। |
7. अक्सर पूछे जाने वाले सवाल (FAQs)
लोन पूरा चुकाने के बाद सबसे पहले क्या करना चाहिए?
अंतिम भुगतान की पुष्टि करें, बैंक से Loan Closure Letter या लागू NOC लें और किसी बकाया राशि की जांच करें। इसके बाद अपनी क्रेडिट रिपोर्ट में अकाउंट स्टेटस देखें।
क्या लोन बंद होने के बाद CIBIL Score तुरंत बढ़ जाता है?
नहीं। स्कोर में बदलाव की गारंटी नहीं होती। क्रेडिट हिस्ट्री, बाकी अकाउंट, भुगतान व्यवहार और ब्यूरो के रिकॉर्ड सहित कई कारक स्कोर को प्रभावित कर सकते हैं।
लोन चुकाने के बाद भी अकाउंट Active दिखे तो क्या करें?
पहले बैंक से लिखित पुष्टि लें कि अकाउंट बंद हुआ है और अपडेट ब्यूरो को भेजा गया है या नहीं। यदि जानकारी गलत है, तो बैंक और संबंधित ब्यूरो में शिकायत दर्ज करें।
क्या NOC और Loan Closure Letter एक ही हैं?
इनका उद्देश्य मिलता-जुलता हो सकता है, लेकिन नाम, प्रारूप और उपयोग बैंक तथा लोन के प्रकार के अनुसार अलग हो सकते हैं। बैंक से स्पष्ट पुष्टि लें कि कौन-सा दस्तावेज जारी किया गया है और क्या कोई अलग प्रक्रिया बाकी है।
लोन बंद होने के बाद रिपोर्ट में Settled लिखा हो तो क्या करें?
यदि पूरा बकाया चुका दिया था, तो भुगतान प्रमाण और क्लोजर दस्तावेज के साथ बैंक से रिकॉर्ड की जांच करवाएं। यदि कम रकम देकर समझौता किया था, तो बैंक से वास्तविक स्थिति समझें।
क्रेडिट रिपोर्ट में गलती ठीक कराने के लिए फीस लगती है?
संबंधित ब्यूरो की आधिकारिक dispute प्रक्रिया और शर्तें देखें। शिकायत दर्ज करने के नाम पर अनजान एजेंट को भुगतान न करें और किसी को OTP या बैंक पासवर्ड न दें।
क्या लोन बंद होने के बाद पुराने दस्तावेज फेंक सकते हैं?
बेहतर है कि Closure Letter, भुगतान रसीदें, NOC और संबंधित रिकॉर्ड सुरक्षित रखें। ये भविष्य में बैंक रिकॉर्ड या क्रेडिट रिपोर्ट से जुड़ी किसी समस्या में उपयोगी हो सकते हैं।
क्या बैंक की NOC मिलने से क्रेडिट स्कोर बढ़ने की गारंटी है?
नहीं। NOC लोन बंद होने का प्रमाण हो सकती है, लेकिन यह अपने-आप स्कोर बढ़ने की गारंटी नहीं देती। रिपोर्ट की सटीकता और पूरी क्रेडिट प्रोफाइल अधिक महत्वपूर्ण हैं।